Якщо у вашій страховій компанії оператор витрачає 15 хвилин на обробку кожної заявки по ОСЦПВ, а черга запитів у підтримці зростає до другої половини дня — це не проблема штату. Це проблема архітектури процесів. Типовий страховик з 5–10 операторами першої лінії обробляє 80–120 запитів на день, більшість з яких повторюють одне й те саме: статус полісу, дата закінчення, як подати заявку на виплату, що входить у покриття. Люди відповідають на ці питання знову і знову замість того, щоб займатись складними випадками, де їхня участь справді потрібна.
У цій статті — без маркетингових кліше — розберемо, де конкретно AI скорочує витрати часу у страховому процесі, як це влаштовано технічно, що вже зроблено на українському ринку, скільки це коштує і за який термін окупається. А ще — чесно про те, де AI не допоможе і де гібридна модель «бот + людина» є єдиним робочим варіантом.
Де страхова компанія втрачає гроші і час — три типових вузьких місця
Більшість страховиків звертаються до автоматизації після того, як НРС (навантаження на одного оператора) перевищило норму, або коли черговий квартальний звіт показав: третина операційних витрат йде на функції, які не потребують людського судження. Проблема не унікальна — вона структурна і однакова для компаній від 20 до 200 осіб.
Обробка вхідних заявок: черга, помилки, ручне введення
Заявка на страховий випадок надходить у різних формах: дзвінок, email, форма на сайті, повідомлення у Viber. Оператор відкриває заявку, вручну переносить дані в страхову систему або CRM, перевіряє комплектність документів, ставить статус. Якщо документ неповний — телефонує або пише клієнту. Якщо дані некоректні — повертає на переробку.
На одну заявку по ОСЦПВ у середньому витрачається 12–18 хвилин ручної роботи. Для КАСКО з виїздом аварійного комісара — до 40 хвилин лише на первинну обробку. При 50 заявках на день це 10–15 годин операторського часу на рутину, яку можна автоматизувати на 60–70%.
Ключові болі цього блоку: – Людські помилки при ручному введенні (некоректний номер поліса, дата, сума) – Затримки через неповні документи, які не були перевірені на вході – Нерівномірне навантаження: понеділок і п’ятниця — пікові дні, вівторок–четвер — провал
Верифікація полісів: подвійна перевірка, яку все одно роблять люди
Перевірка діючого поліса — процес, який виглядає простим, але займає від 3 до 7 хвилин на один запит. Оператор відкриває базу, знаходить поліс за номером або даними клієнта, перевіряє статус, дату дії, суму покриття, наявність виключень. Якщо клієнт дзвонить уточнити «чи покриває мій поліс цей випадок» — оператор заходить у деталі договору, читає умови, формулює відповідь.
Проблема в тому, що 70–80% таких запитів — стандартні: «чи діє поліс», «яка сума покриття», «до якої дати». Ці відповіді однозначні і не потребують ані судження, ані досвіду — лише доступу до системи.
Перша лінія підтримки: 80% питань — типові, але беруть час оператора
Статистика по більшості страховиків, з якими ми працюємо: 75–85% вхідних запитів у підтримку можна класифікувати як «типові» — ті, що мають однозначну відповідь на основі умов договору або стандартних процедур. Решта 15–25% — нетипові: складні страхові спори, нестандартні ситуації, юридичні питання.
При цьому перша і друга категорія стоять у тій самій черзі й обробляються тими самими людьми. Досвідчений оператор витрачає свою кваліфікацію на пояснення, що включено в базовий пакет КАСКО, замість того щоб займатись складним випадком, де його участь має реальну цінність.
Що саме робить AI у страховому процесі — без маркетингових кліше
AI у страхуванні — це не чарівна кнопка «автоматизувати все». Це конкретний набір функцій, кожна з яких вирішує одну задачу краще і швидше, ніж людина. Розберемо по кожному сценарію.
AI-агент для обробки заявок: як виглядає сценарій кроком за кроком
Клієнт надсилає заявку на виплату через Telegram-бот або форму на сайті. Далі:
- Парсинг і структуризація. AI-агент витягує з вхідного повідомлення або форми ключові поля: ПІБ, номер поліса, дату події, тип збитку, суму. Якщо дані неповні — автоматично запитує відсутнє.
- Перевірка комплектності документів. Агент порівнює завантажені файли зі списком обов’язкових документів для даного типу страхового випадку. Не вистачає довідки з поліції — клієнт одразу отримує повідомлення з переліком і дедлайном.
- Запис у CRM / страхову систему. Підтверджена заявка записується в систему без ручного введення: поля заповнюються автоматично, статус встановлюється «на розгляді», оператор отримує повідомлення лише якщо потрібна його участь.
- Маршрутизація. Прості типові заявки (стандартний збиток без суперечностей) ідуть на автоматичний попередній розгляд. Складні або нетипові — в чергу до профільного спеціаліста з уже заповненою карткою.
Час обробки стандартної заявки ОСЦПВ: з 15 хвилин вручну до 2 хвилин з AI-агентом. Частка заявок, що не потребують участі оператора на першому етапі: ~65%.
Верифікація полісів: що перевіряє модель і де залишається людина
AI-агент верифікації виконує три функції:
- Перевірка статусу і параметрів поліса. Підключення до страхової системи через API — агент миттєво повертає клієнту статус, суму покриття, дату закінчення, перелік покритих ризиків.
- Попередня оцінка відповідності випадку умовам полісу. Клієнт описує ситуацію. Агент звіряє її з умовами договору і дає попередню відповідь: «На підставі опису, цей випадок підпадає під покриття. Для підтвердження потрібні документи X, Y, Z». Або: «Цей тип збитку може бути виключений за пунктом 3.2 вашого договору — рекомендую уточнити у спеціаліста».
- Виявлення аномалій. Якщо дані заявки суперечать профілю клієнта (незвична локація, незвичний тип збитку, короткий термін після укладання договору) — агент позначає заявку прапорцем для ручної перевірки, але не блокує її самостійно.
Де залишається людина: при нестандартних тлумаченнях умов, при оскарженні відмови, при виявлених аномаліях. Агент не виносить фінальне рішення по складних випадках — він готує матеріал і маршрутизує.
Перша лінія підтримки: RAG-чат-бот на базі бази знань страховика
RAG (Retrieval-Augmented Generation) — це підхід, при якому мовна модель не «вигадує» відповіді з голови, а спирається на конкретні документи: умови страхування, FAQ, процедури, тарифи. Для страховика це означає: чат-бот відповідає точно так само, як відповів би ваш найкращий оператор, якби у нього було все необхідне перед очима.
Типова конфігурація першої лінії: – База знань: умови договорів, FAQ, процедури подачі заявок, тарифи (завантажується один раз, оновлюється при змінах) – Мовна модель (LLM): розуміє запит клієнта, навіть якщо він сформульований нечітко або з помилками – Ескалація: якщо впевненість відповіді нижче порогу або запит виходить за рамки бази знань — чат автоматично перемикає на оператора з контекстом розмови
Результат: 70–75% запитів першої лінії закриваються без оператора. Середній час відповіді — до 10 секунд замість 3–7 хвилин очікування в черзі.
Детальніше про те, як будується AI-асистент підтримки клієнтів і які платформи підходять для страхового сегменту — на сторінці послуги.
Три реальні приклади впровадження на українському ринку
Нижче — три сценарії на основі публічно відомих впроваджень українських страховиків. Цифри по ROI і строках — наші розрахункові оцінки на основі відкритих даних і галузевих бенчмарків, не офіційні звіти компаній.
VUSO — Telegram-бот для оформлення ОСЦПВ за 7 хвилин
VUSO запустила Telegram-бот для дистанційного оформлення полісів ОСЦПВ. Сценарій охоплює весь шлях: від введення даних транспортного засобу до оплати і отримання електронного поліса. Без дзвінків, без офісу, без очікування.
Що автоматизовано: – Введення і валідація даних ТЗ (марка, рік, тип використання) – Розрахунок тарифу в режимі реального часу – Прийом оплати через месенджер – Генерація і доставка електронного поліса
Хронологія впровадження (за публічними даними компанії): перший публічний реліз бота — 2022 рік, початковий сценарій охоплював лише калькулятор і перехід на сайт. Протягом наступних 12 місяців сценарій розширили до повного циклу оформлення. Третій етап — інтеграція з Моторно-транспортним страховим бюро України (МТСБУ) для перевірки даних ТЗ у режимі реального часу, що дало змогу скоротити кількість відмов через помилки у даних на ~30%.
Орієнтовний ефект: час оформлення поліса — з 20–30 хвилин (через оператора або сайт) до 5–7 хвилин через бот. Навантаження на колл-центр по типових запитах щодо нових полісів ОСЦПВ — зниження на 40–50%. Конверсія з початку розмови до оплаченого поліса в каналі Telegram вища, ніж у веб-формі, за рахунок простішого UX і відсутності необхідності переходити між вкладками.
ARX — багатомовний бот з панеллю оператора для врегулювання збитків
ARX (страхова компанія) впровадила чат-бот з підтримкою кількох мов і панеллю оператора для моніторингу переписки в реальному часі. Ключова особливість — гібридна модель: бот обробляє типові запити, оператор бачить усі активні сесії і може підключитись у будь-який момент.
Логіка поетапного запуску: перший місяць бот працював у «тіньовому» режимі — відповідав паралельно з операторами, але клієнт бачив лише відповідь оператора. Це дало змогу оцінити якість автоматичних відповідей без ризику для репутації. Після того як точність бота в типових запитах перевищила 90%, бот вийшов у «бойовий» режим як перша точка контакту. Оператори перейшли до ролі другої лінії.
Що це дає операційно: – Оператор веде 3–4 паралельні текстові розмови замість однієї телефонної – Контекст розмови зберігається: якщо клієнт повертається через тиждень — бот показує оператору всю попередню переписку і відкриті питання – Панель керування дозволяє переводити заявки між відповідальними без повторного збору інформації – Багатомовність (українська / англійська) закрила потреби клієнтів з корпоративних полісів, де страхувальники — іноземні компанії
Орієнтовний ефект: пропускна здатність одного оператора зросла приблизно втричі при тому ж штаті. Середній час першої відповіді клієнту — з 4–6 хвилин очікування до миттєвої реакції бота.
PZU — Telegram-бот для реєстрації страхового випадку за КАСКО
PZU Україна запустила бот для первинної реєстрації страхового випадку по КАСКО. Клієнт описує ситуацію, завантажує фото пошкоджень, отримує номер справи і подальші інструкції — все через Telegram, без очікування дзвінка від оператора.
Принципово важливо: бот не виносить рішення про виплату. Він збирає первинні дані, структурує їх і передає в систему. Оператор отримує вже заповнену картку, а не порожній бланк.
Детально про сценарій збору документів: бот веде клієнта через чеклист залежно від типу збитку. ДТП — потрібні фото місця події, обидва учасники, схема розташування ТЗ, довідка поліції або europrotocol; пошкодження при парковці — фото і показання свідків; викрадення — заява до поліції, копія техпаспорта. Якщо клієнт намагається пропустити обов’язковий документ — бот не переходить далі і пояснює, чому цей документ потрібен і де його отримати. Це усунуло найбільш поширену причину затримки — повернення заявки через неповний пакет.
Орієнтовний ефект: час первинної обробки заявки КАСКО — з 35–40 хвилин до 8–12 хвилин. Частка заявок з повним комплектом документів при першому зверненні зросла з ~55% до ~80%. Час від реєстрації події до першого контакту з аварійним комісаром скоротився приблизно на 60% — бот надсилає підтвердження і контакти комісара одразу після прийому заявки, а не після ручної обробки оператором.
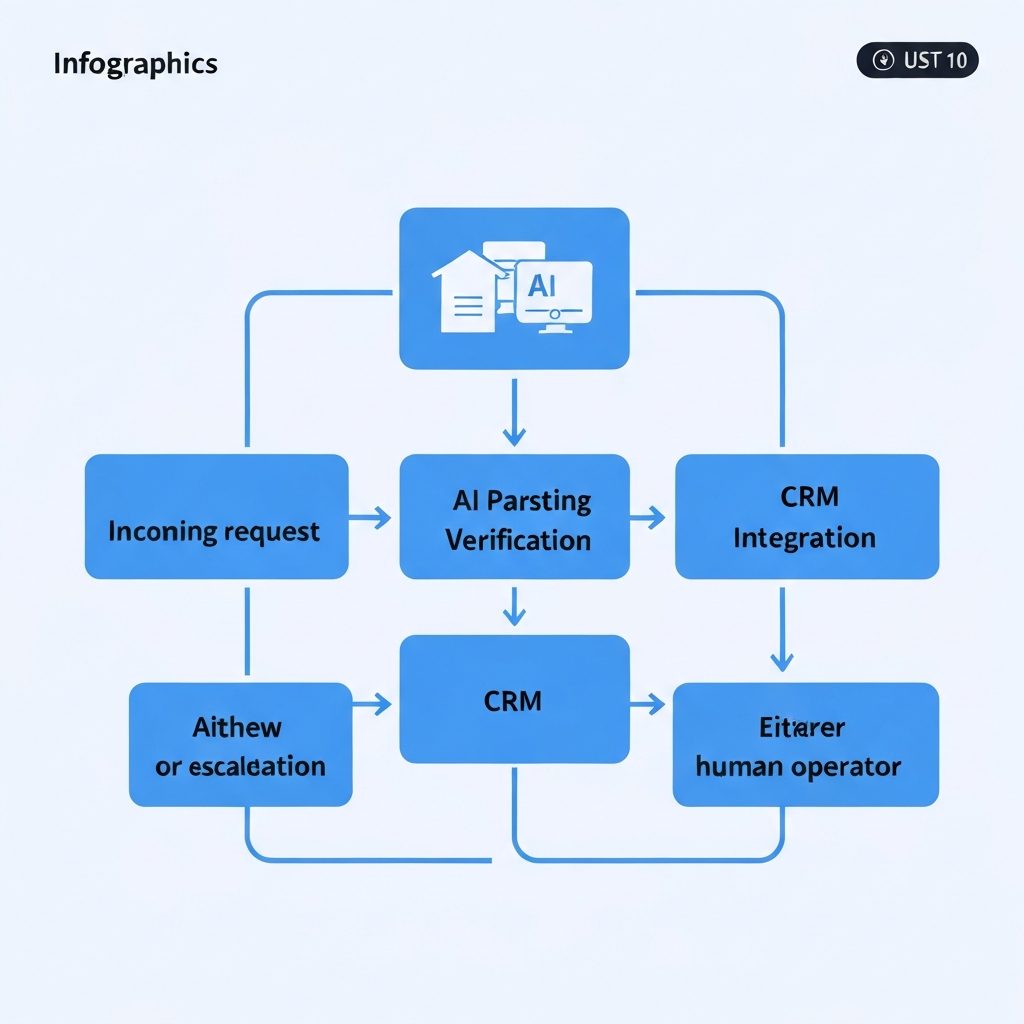
Стек і архітектура: як це будується технічно
Перш ніж обговорювати впровадження, важливо зрозуміти, з яких компонентів складається рішення і чому певні архітектурні рішення кращі за інші.
LLM + RAG: чому це краще за жорсткі сценарії
Традиційні чат-боти для страхування будувались на жорстких деревах сценаріїв: «Натисніть 1 для ОСЦПВ, 2 для КАСКО, 3 для виплати…». Такий підхід легко підтримувати при 20 варіантах відповіді, але він ламається, коли клієнт пише «у мене вкрали дзеркало з машини, що робити» — запит не вкладається в жоден з передбачених сценаріїв. Бот або повертає загальне «зверніться до оператора», або дає нерелевантну відповідь. Клієнт роздратований. Оператор все одно отримує дзвінок.
Жорсткі сценарії мають ще один принципово прихований недолік: підтримка. Коли страхова змінює умови продукту, тарифну сітку або процедуру подання документів — потрібно знайти всі місця в дереві сценаріїв, де ця інформація згадується, і оновити вручну. При 300+ сценаріях це завдання, яке займає кілька днів і де майже завжди щось упускається. Клієнт отримує застарілу інформацію.
LLM (Large Language Model — велика мовна модель) розуміє природну мову незалежно від формулювання. «Вкрали дзеркало», «пошкодили бічне скло», «хтось задряпав двері на стоянці» — це різні формулювання одного класу подій, і LLM це розуміє без явного програмування кожного варіанту.
RAG (Retrieval-Augmented Generation — генерація на основі вибірки) вирішує проблему актуальності. Модель не «знає» ваші умови страхування за замовчуванням — вона шукає відповідну інформацію у вашій базі знань і генерує відповідь на її основі. Практично це виглядає так: є векторна база даних (vector store), куди завантажені всі ваші документи — умови договорів, тарифи, FAQ, процедури. Кожен документ розбитий на фрагменти і перетворений у числові вектори, що відображають смисловий зміст. Коли клієнт ставить питання, система знаходить найбільш релевантні фрагменти і передає їх разом із запитом у LLM. Модель відповідає, спираючись виключно на ці фрагменти.
Чому це важливо для страхування: умови полісів специфічні, тарифи змінюються, процедури залежать від типу страхування. Оновлення бази знань — це завантаження нового документа, не перепрограмування сценаріїв. Завантажили нові умови договору — бот вже відповідає за ними через кілька хвилин.
Хочете зрозуміти, як AI-чатбот для бізнесу інтегрується з вашими існуючими документами і базами знань — детальніше на сторінці послуги.
Інтеграція з CRM і страховою системою (API vs RPA)
Без інтеграції з внутрішніми системами AI-бот — просто FAQ-відповідач. Реальна цінність з’являється, коли бот може: – Зчитати дані клієнта і поліса з вашої страхової системи – Записати нову заявку або оновити статус існуючої – Тригернути дію у CRM (поставити задачу, призначити відповідального) – Надіслати повідомлення оператору при ескалації
Технічно це робиться через REST API або, якщо у системи немає готового API, через RPA (robotic process automation) — автоматизовані дії в інтерфейсі системи.
REST API — пріоритетний варіант. Бот надсилає структурований запит до страхової системи, система повертає дані або підтверджує дію. Час відповіді — мілісекунди. Стабільність висока: API не залежить від того, чи змінився зовнішній вигляд інтерфейсу. При оновленні версії системи API, як правило, зберігає зворотну сумісність або дає заздалегідь відому схему міграції.
RPA — резервний варіант для legacy-систем. Програмний робот «клацає» по екрану системи так само, як це робив би оператор. Переваги: не потрібне API і не потрібна доробка системи. Недоліки: якщо вендор змінює інтерфейс — робот ламається і потребує переналаштування. При великих обсягах транзакцій RPA також дає затримки, тому що кожна операція проходить через повноцінний рендеринг UI.
Більшість сучасних страхових платформ (Insurance Suite від різних вендорів, 1С-страхування, самописні системи на базі Oracle або MS SQL) мають або відкритий API, або можливість його побудови за 2–4 тижні силами вендора. Для компаній на legacy-системах старше 10 років найчастіше використовується гібрид: типові читацькі операції (перевірка статусу поліса) — через RPA, записувальні операції (нова заявка) — через доробку API, оскільки помилка в запису даних коштує дорожче, ніж помилка в читанні.
Питання про наявність і зрілість API вашої системи з’ясовується на першому ж дзвінку AI-аудиту — до будь-яких робіт з розробки.
Про те, як влаштована автоматизація документообігу і які системи вже інтегровані — на відповідній сторінці послуги.
Канали: Telegram, Viber, сайт, голосовий бот
Страхові компанії, з якими ми працюємо, як правило, мають клієнтів у кількох каналах одночасно. Ключовий принцип: один AI-агент, кілька точок входу.
Telegram і Viber — основні канали для України. Більшість клієнтів вже використовують ці месенджери, не потрібно встановлювати нічого нового. Telegram-бот може надсилати файли, приймати фото, прокладати маршрут на сервісний центр.
Чат на сайті — для першого контакту і клієнтів, які приходять через пошук. Інтегрується з тими ж сценаріями, що і Telegram-бот, але з іншим інтерфейсом.
Голосовий бот — для call-центру. Автоматично обробляє типові дзвінки: статус заявки, продовження поліса, запис на огляд. Поки що поступається текстовим каналам за точністю, особливо при нечіткій вимові або акцентах, але розрив скорочується.
Email — для документообігу: автоматичне підтвердження заявок, нагадування про закінчення поліса, доставка документів. Менш інтерактивний канал, але важливий для юридично значущих комунікацій.
ROI: скільки це коштує і коли окупається
Питання про ROI (Return on Investment — повернення інвестицій) — перше, яке ставить операційний директор. Дамо конкретні цифри з розбивкою.
Орієнтовний розрахунок для компанії з 5 операторами першої лінії
Вихідні дані (типова картина): – 5 операторів першої лінії, середня зарплата 25 000 ₴ брутто – 80–100 вхідних запитів на день – 70% запитів — типові (можна автоматизувати) – Час обробки типового запиту — 5–7 хвилин вручну
Що дає AI-автоматизація: – 70% типових запитів закривається без оператора → навантаження на кожного оператора падає приблизно вдвічі – Ті самі 5 операторів тепер обробляють удвічі більший обсяг, або 2–3 оператори справляються з поточним обсягом
Розрахунок економії: – Місячний ФОП 5 операторів: ~125 000 ₴ – Вивільнення 2–3 ставок при збереженні обсягу: економія 50 000–75 000 ₴/місяць – Або: збільшення пропускної здатності без нарощування штату при зростанні обсягу
Вартість впровадження: – Розробка і налаштування AI-агента (один процес): 80 000–150 000 ₴ (одноразово, залежно від складності інтеграцій) – Щомісячна підтримка і хостинг: 8 000–15 000 ₴
Строк окупності: – При економії 50 000 ₴/місяць і вартості впровадження 120 000 ₴: ~2,5 місяці – Навіть при консервативній оцінці (40 000 ₴/місяць, 150 000 ₴ впровадження): ~4 місяці
Окупність у діапазоні 2–5 місяців — типова для страхового сектора при правильному виборі процесу для пілоту. Важливо: ці цифри стосуються однієї лінії автоматизації (наприклад, тільки перша лінія підтримки або тільки обробка заявок). Якщо автоматизувати кілька процесів — ефект накопичується, але і вартість вища.
Розрахунок для більшої компанії: 10 операторів, змішаний портфель
Для компаній з повним портфелем продуктів (ОСЦПВ, КАСКО, страхування майна, ДМС) і 150–200 вхідними запитами на день картина інша за масштабом, але та сама за логікою.
Вихідні дані: – 10 операторів першої лінії і обробки заявок (частина на першій лінії, частина на введенні і верифікації) – 150–200 запитів на день, з яких ~60% — підтримка, ~40% — нові заявки і верифікація – Середня зарплата операторів — 28 000 ₴ брутто
Ефект комбінованої автоматизації (перша лінія + обробка заявок одночасно): – Перша лінія: 70% типових запитів закривається ботом → 3–4 оператори вивільняються з першої лінії – Обробка заявок: час на одну заявку — з 15 до 3–4 хвилин → 2 оператори справляються з обсягом 4–5 – Загальне вивільнення: 5–6 ставок при збереженні поточного обсягу
Розрахунок: – Місячний ФОП 10 операторів: ~280 000 ₴ – Вивільнення 5–6 ставок: економія 140 000–170 000 ₴/місяць – Вартість впровадження двох модулів (перша лінія + обробка заявок): 200 000–300 000 ₴ – Строк окупності: 1,5–2 місяці
Ця модель не означає звільнення 5–6 людей одночасно. Найчастіше компанія перерозподіляє їх: хтось переходить на обробку складних випадків, хтось — на роботу з агентською мережею, хтось — на контроль якості AI-відповідей. Продуктивність зростає при тому ж штаті.
Детальніше про те, як влаштована автоматизація обробки заявок і яка вартість пілотного проекту — на сторінці послуги.
Що ще впливає на строк окупності
- Якість існуючої документації. Якщо умови страхування, FAQ і процедури оцифровані і структуровані — впровадження швидше. Якщо все в PDF-сканах або в головах досвідчених співробітників — спочатку потрібна оцифровка, це час і гроші. На практиці підготовка бази знань займає від 3 днів (документи в порядку) до 3 тижнів (все потрібно відновлювати з нуля). Це частина проекту, яку зазвичай недооцінюють.
- Зрілість CRM і страхової системи. Система з готовим API скорочує строк інтеграції на 30–50%. Якщо API є, але документація до нього застаріла або неповна — закладайте додатковий тиждень на дослідження і тестування ендпоінтів.
- Обсяг вхідних запитів. При менших обсягах (до 30 запитів на день) автоматизація теж має сенс, але строк окупності подовжується до 6–9 місяців. При цьому нерідко найбільший ефект дає не AI-чат, а простіша автоматизація: тригерні повідомлення про закінчення поліса, автоматичні нагадування про документи, розсилки при зміні статусу заявки.
- Готовність команди. Оператори, які вважають бота загрозою, а не помічником, саботуватимуть впровадження — тихо, але ефективно: не передають питання для бази знань, не виправляють помилки бота, дають клієнтам прямий контакт «щоб оминути бота». Це не технічна проблема — це задача управління змінами, і її потрібно вирішувати паралельно з технічним впровадженням. Ключовий крок: показати операторам, що бот бере нудну рутину, а вони отримують цікавіші завдання і більший вплив на якість сервісу.
Підводні камені і що AI не замінить у страхуванні
Будь-який впроваджувач, який каже «AI вирішить усі ваші проблеми», або не знає специфіки, або продає вам щось без прив’язки до реальності. Ось де AI не спрацює так, як очікується.
Складні страхові спори та судові претензії
Клієнт отримав відмову і оскаржує її. Або стверджує, що умови договору були пояснені некоректно при укладанні. Або пише в Telegram скаргу на 800 слів, де переплетено емоції, претензії та юридичні аргументи.
AI-агент може правильно класифікувати цей запит і направити його до потрібної людини. Але він не повинен вести переговори по суперечливих справах. Відповідь, яку бот сформулює на основі умов договору, може бути технічно правильною, але юридично некоректною в конкретному контексті. У випадку судових претензій — кожне слово на рахунку.
Правило: будь-який запит з ознаками спору, оскарження або юридичної претензії — автоматична ескалація до живої людини без спроб дати відповідь по суті.
Верифікація підроблених документів — потрібна гібридна модель
Сучасні LLM не є детекторами підробок. Вони не замінять перевірку метаданих PDF, аналіз справжності підписів або порівняння з реєстровими даними. Якщо ваш процес включає верифікацію достовірності наданих документів (особливо у ситуаціях з великими виплатами) — AI може лише виявити статистичні аномалії і позначити заявку прапорцем. Фінальне рішення — за людиною, яка використовує спеціалізовані інструменти верифікації.
Гібридна модель тут виглядає так: AI перевіряє комплектність і базову структуру документів, виявляє аномалії (незвичний час подачі, невідповідність даних у різних документах, нестандартна структура файлу), і маршрутизує підозрілі заявки до спеціаліста з антифроду. Спеціаліст не обробляє всі заявки підряд — він обробляє тільки відмічені.
Комплаєнс і персональні дані клієнтів
Страхова компанія обробляє персональні дані: ПІБ, адреси, паспортні дані, медичні відомості (для страхування здоров’я). Передача цих даних у зовнішні LLM-сервіси (OpenAI, Google Gemini, Anthropic) вимагає правової підстави і відповідає вимогам Закону України «Про захист персональних даних».
Варіанти вирішення: – Анонімізація на вході: передавати в LLM тільки знеособлені описи, без ПІБ, адрес, номерів документів. Персональні дані зберігаються локально і підставляються після отримання відповіді від моделі. – Локальне розгортання LLM: відкриті моделі (Llama, Mistral тощо) можна розгортати на власній інфраструктурі — дані не виходять за межі системи. Продуктивність трохи нижча, ніж у хмарних моделей, але для більшості страхових задач достатня. – Угода з вендором LLM: хмарні провайдери пропонують DPA (Data Processing Agreement) з GDPR-compliant умовами. Для роботи з EU-клієнтами це обов’язково, для внутрішнього ринку — питання юридичного оформлення.
Ці питання вирішуються на етапі проектування архітектури, а не після запуску. Хороший інтегратор піднімає їх першим.
Як впровадити AI у страховій компанії — покроковий план
Типова помилка — намагатись автоматизувати все одразу. Результат: великий бюджет, довгий строк, висока ймовірність провалу. Правильний підхід — почати з одного процесу, підтвердити метрики, масштабувати.
Крок 1 — AI-аудит: де реальні втрати часу
До того як вибрати, що автоматизувати, потрібно виміряти, де насправді втрачається час. AI-аудит займає 3–5 днів і включає:
- Аналіз вхідних запитів за останні 3 місяці: скільки, якого типу, скільки часу витрачається
- Картування процесів: де є ручне введення, де подвійна перевірка, де черги
- Оцінка технічного стану: яка CRM, страхова система, чи є API, яка якість документації
- Пріоритизація: 2–3 процеси з найбільшим потенціалом автоматизації та найкоротшим строком окупності
Результат аудиту — не загальний звіт «треба автоматизувати», а конкретне ТЗ на пілотний проект: що автоматизуємо, яка архітектура, який очікуваний результат, скільки коштує і за який термін.
Замовити безкоштовний AI-аудит для вашої страхової компанії — залишити заявку.
Крок 2 — пілот на одному процесі (обробка заявок або перша лінія)
Пілот — це повноцінне робоче рішення на обмеженому обсязі. Не «демо», не «тестовий режим» — реальний AI-агент, який обробляє реальні запити паралельно з операторами. Перші 2–4 тижні — порівнюємо результати: скільки запитів закрив бот, скільки ескалував, де помилився, де відповів краще за очікування.
Типовий пілот займає 3–4 тижні з моменту підписання договору. Фіксована ціна — ви знаєте заздалегідь, що отримаєте і за скільки.
Метрики для прийняття рішення після пілоту: – Частка запитів, закритих без оператора (ціль: >60%) – Середній час відповіді (ціль: <30 секунд для типових запитів) – Рівень задоволеності клієнтів (опитування після закриття звернення) – Точність відповідей за перевіркою оператора (ціль: >95% для типових запитів)
Крок 3 — масштабування після підтвердження метрик
Якщо пілот підтвердив ціль — масштабуємо: підключаємо додаткові процеси, додаємо канали, ускладнюємо сценарії. Якщо метрики не досягнуті — аналізуємо причину (якість бази знань, слабка інтеграція, неправильний вибір процесу) і коригуємо до масштабування.
Важливо: масштабування без підтвердженого пілоту — це ставка на удачу. При бюджеті 300 000+ ₴ це занадто дорого коштує при невдачі.
Часті запитання
Скільки часу займає впровадження?
Від підписання договору до запуску пілоту — 3–4 тижні. Повноцінне впровадження одного процесу (наприклад, перша лінія підтримки) — 6–8 тижнів. Якщо потрібна глибока інтеграція з legacy-системою без API — строки збільшуються до 10–12 тижнів. На тривалість найбільше впливають два фактори: зрілість ваших систем і готовність команди надавати зворотний зв’язок у процесі налаштування. Типовий розподіл часу: тиждень на аудит і підписання ТЗ, 2 тижні на розробку першого прототипу, 1–2 тижні на налаштування за результатами тестування в реальних умовах.
Чи потрібно замінювати чинну CRM або страхову систему?
Ні. AI-агент підключається до вашої існуючої системи через API або RPA-інтеграцію. Замінювати CRM чи страхову платформу для впровадження AI не потрібно — і не рекомендується робити це паралельно, щоб не множити ризики. Якщо у вашої системи немає відкритого API, ми оцінюємо можливість RPA-інтеграції або мінімальної доробки системи на рівні backend. Важливо: AI-агент не зберігає дані паралельно — він читає і записує лише у вашу систему. Дані залишаються там, де вони були.
Як AI справляється з нетиповими запитами?
Ключовий принцип: краще чесно сказати «не знаю» і передати людині, ніж дати неправильну відповідь. Якщо запит виходить за межі бази знань або рівень впевненості моделі нижче встановленого порогу — бот пояснює це клієнту («Це нестандартна ситуація, з’єдную вас зі спеціалістом»). Оператор отримує повний контекст переписки. Нетипові запити стають навчальним матеріалом для покращення бази знань: щотижня ми аналізуємо ескальовані розмови і доповнюємо базу знань новими сценаріями. Через 1–2 місяці після запуску частка успішно закритих ботом запитів, як правило, зростає на 10–15 відсоткових пунктів порівняно зі стартом.
Чи захищені персональні дані клієнтів при передачі в LLM?
Це залежить від архітектурного рішення. Стандартна практика — анонімізація на вході: в LLM передається опис запиту без ПІБ, номерів документів та інших персональних даних. Персональні дані обробляються локально і підставляються у відповідь після отримання від моделі. Для компаній з підвищеними вимогами до безпеки (або з EU-клієнтами) — локальне розгортання відкритої моделі на власній інфраструктурі. Провідні хмарні провайдери (OpenAI, Google, Anthropic) пропонують угоди DPA (Data Processing Agreement), які відповідають вимогам GDPR. Архітектурне рішення погоджується і документується до початку розробки.
Яка мінімальна кількість операторів, щоб автоматизація мала сенс?
Від 3 операторів першої лінії і від 40 вхідних запитів на день. При менших обсягах ROI все одно є, але строк окупності збільшується до 6–12 місяців. При таких параметрах краще починати з більш простої автоматизації: шаблонні відповіді, автоматичні нагадування про закінчення поліса, автозаповнення форм — це дає ефект без великого бюджету на впровадження. Є і «стеля»: при дуже великих обсягах (500+ запитів на день) точкова автоматизація першої лінії вже не вистачає — потрібна повна перебудова операційної моделі з кількома рівнями агентів. Якщо ви сумніваєтеся, чи є сенс у вашому конкретному випадку — це якраз те, що ми оцінюємо на безкоштовному AI-аудиті.
Висновок
Автоматизація страхових процесів за допомогою AI — не про те, щоб позбутися людей. Це про те, щоб кожен оператор займався роботою, яка вимагає його досвіду і судження, а не заповнював поля і відповідав на питання «чи діє мій поліс». Три процеси — обробка заявок, верифікація полісів і перша лінія підтримки — дають найшвидший ROI при відносно невисокому ризику впровадження.
Правильна точка входу — AI-аудит: 5 днів, безкоштовно, результат — конкретне ТЗ на пілот з розрахунком окупності. Якщо цифри не збіжаться — ви нічого не втрачаєте. Якщо збіжаться — матимете підставу для рішення.
Залишити заявку на безкоштовний AI-аудит — і за 5 днів отримати конкретну картину по вашому процесу.
Також читайте: AI для логістичної компанії — схожі виклики, схожа архітектура рішень.