Якщо у вашій компанії 80–150 активних контрагентів і більшість із них працює на відтермінуванні — ви вже знаєте, як виглядає понеділковий ранок операційного директора. Менеджери телефонують боржникам, Excel-таблиця «дебіторка» відкрита в браузері, але дані в ній — тижневої давності. Хтось із клієнтів уже затримав оплату на 15 днів, хтось — на 40, а хтось запевняє, що «переказав учора».
Дебіторська заборгованість — це не просто бухгалтерський рядок у балансі. Для оптовика вона означає реальну нестачу готівки: товар відвантажений, склад поповнюється в кредит, а гроші «заморожені» в боржників. За різними оцінками, оптові компанії в B2B-сегменті утримують у дебіторці від 1,5 до 3 місячних виручок. При виручці 2 млн ₴ на місяць — це від 3 до 6 млн ₴, які не працюють.
Але не сам факт відстрочки є проблемою: це стандартна практика B2B. Проблема — в управлінні цим процесом вручну. Коли у вас 100+ контрагентів, 3 менеджери і Excel — щось обов’язково «провалюється»: нагадування не надіслали вчасно, ліміт не перевірили перед відвантаженням, прострочення помітили через місяць.
У цій статті — три конкретні AI-механізми, які перетворюють дебіторку з «хаосу дзвінків» на керований процес: автоматичні нагадування, скоринг клієнтів за платіжною дисципліною і прогноз надходжень. Плюс — три варіанти запуску з цінами і строками, щоб ви могли оцінити, що підходить саме вашій компанії. Якщо хочете автоматизувати не лише дебіторку, але й замовлення та склад — читайте нашу статтю про автоматизацію оптового бізнесу загалом.
Чому у оптовика дебіторка росте — і чому Excel не допомагає
Типова картина: 120 контрагентів, 60% на відтермінуванні, 3 менеджери
Уявіть постачальника будівельних матеріалів. 120 дилерів, переважно малий і середній роздріб у різних містах. 90% угод — на відтермінуванні 30–60 днів. Щомісяця відбувається 200–400 відвантажень. Середній рахунок — 45–120 тис. ₴.
Три менеджери з продажу ведуть «своїх» клієнтів. Теоретично кожен має стежити за оплатами у своєму портфелі. На практиці більшу частину дня вони займаються новими замовленнями, бо KPI прив’язаний до відвантаження, а не до надходження коштів.
Результат: прострочена заборгованість накопичується тихо. Боржники знають: якщо не нагадати — можна протягнути ще тиждень-два. І вони не ігнорують нагадування з поганого умислу — просто платять тому, хто активніше просить. Ваші менеджери не просять активно, бо в них немає часу і системи.
Скільки коштує «ручна» дебіторка — розрахунок витрат часу
Розрахуємо просто. Якщо у вас 80 прострочених рахунків на місяць і кожен потребує в середньому 2 дзвінки-нагадування по 7 хвилин — це 18–19 годин на місяць лише на дзвінки боржникам. Плюс підготовка актів звірки, актуалізація Excel-таблиці, переписка з бухгалтерією — ще 10–12 годин.
Разом: один менеджер витрачає 28–32 години на місяць суто на «доженемо оплату». При зарплаті 40 тис. ₴ це 6–7 тис. ₴ вартості часу — і це тільки прямі витрати. Прихована вартість — угоди, до яких менеджер не дійшов, поки телефонував боржникам.
При цьому ефективність ручного підходу низька. Менеджери дзвонять «за черговістю», а не за пріоритетністю: великий боржник, який платить завтра, і дрібний хронічний неплатник отримують однакову увагу — або однакову її відсутність.
Чому бухгалтерська програма і BI-дашборд — це тільки «дзеркало», не «кермо»
Типова порада — купіть бухгалтерський софт або BI-систему, і все буде видно. Видно — так. Але «бачити» і «вирішувати» — різні речі.
Бухгалтерська програма (1С, BAS, Облік.UA) фіксує факт: рахунок виставлений, оплата не надійшла, прострочення N днів. Вона не надсилає нагадування. Вона не змінює умови відвантаження. Вона не попереджає менеджера, що цьому клієнту краще не давати новий кредит.
BI-дашборд (Power BI, Qlik) будує красиві графіки за матрицею дебіторки. Це корисно для щотижневої наради — але між нарадами нічого не відбувається. Дашборд показує проблему, але не вирішує її.
AI-автоматизація — це інший клас рішень. Не «бачити проблему», а «автоматично діяти на проблему». Система сама бачить прострочення — сама надсилає нагадування — сама змінює умови нового відвантаження — сама попереджає менеджера, коли потрібна людська участь. Різниця між дзеркалом і кермом.
AI-нагадування про оплату: як це працює без менеджера
Схема пайплайну: CRM → тригер прострочення → нагадування → ескалація → статус
Основа автоматичних нагадувань — пайплайн подій. Ось як він виглядає технічно:
- Джерело даних — CRM (KeyCRM, NetHunt, Pipedrive) або облікова система зберігає рахунки з датами виставлення і термінами оплати.
- Тригер — автоматизаційний сервіс (Make.com або n8n) щодня перевіряє: «Які рахунки сьогодні прострочені на 1+ день, 7+ днів, 14+ днів?»
- Нагадування — залежно від рівня прострочення система вибирає канал і шаблон: email, Telegram, SMS або голосовий дзвінок.
- Ескалація — якщо після двох автоматичних нагадувань реакції немає, завдання передається менеджеру з усім контекстом.
- Оновлення статусу — коли оплата надходить, система автоматично закриває цикл і знімає рахунок з контролю.
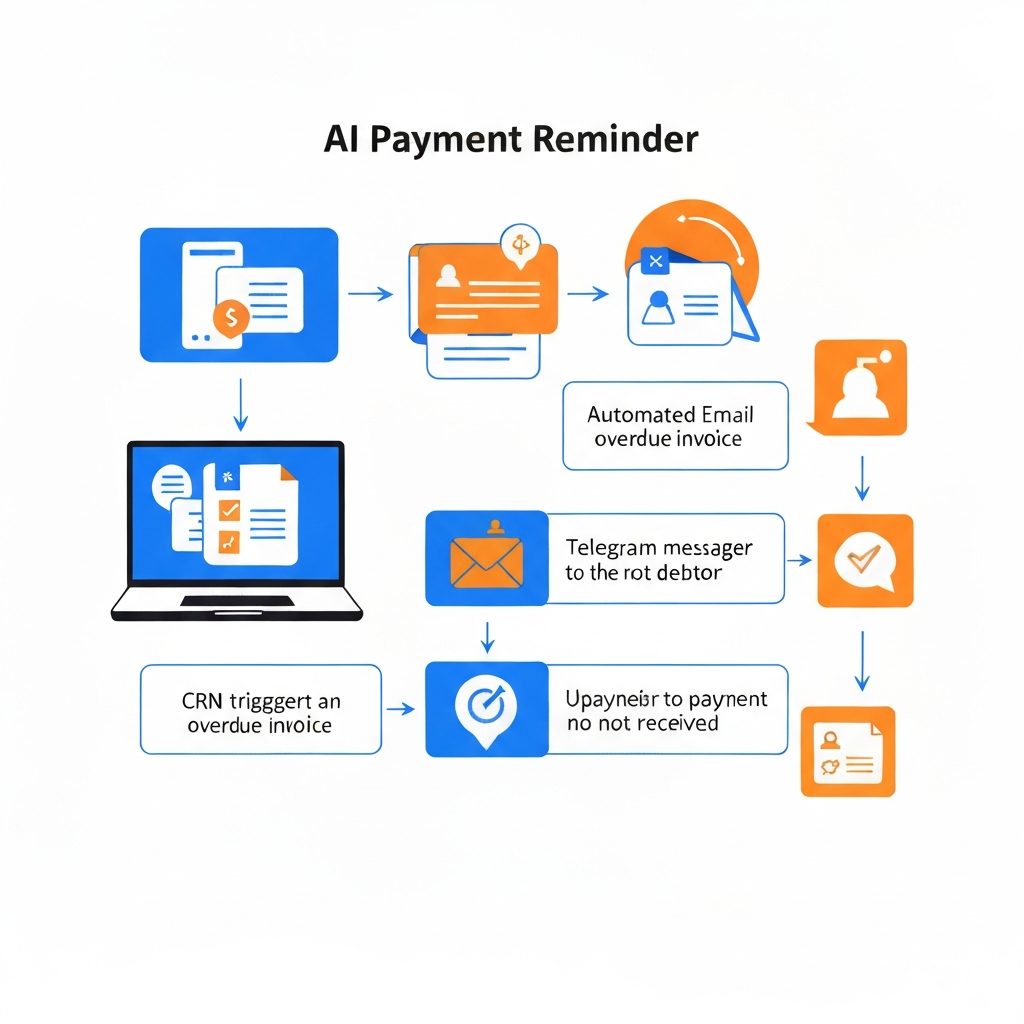
Весь цей ланцюжок працює без участі людини — до моменту ескалації. Менеджер витрачає час тільки на ті кейси, де автоматика не спрацювала.
Що відрізняє AI-нагадування від шаблонних розсилок: персоналізація, контекст угоди, тон
Проблема «бездушних» нагадувань: всі ваші клієнти отримують однаковий текст «нагадуємо, що рахунок №1234 прострочений». Це дратує лояльних покупців, які затримали оплату вперше або через банальну помилку бухгалтерії.
AI-підхід враховує контекст. Перед відправкою нагадування система перевіряє: – чи є цей клієнт серед «надійних» (скор А або В — про скоринг далі) – яка сума рахунку та чи є часткова оплата – скільки разів уже нагадували – якою мовою спілкується клієнт (актуально для мультимовних команд)
Залежно від цього — різний тон. Для клієнта з гарною платіжною дисципліною при першому простроченні: «Доброго дня, Іване Петровичу! Нагадуємо, що за рахунком №5678 на 47 000 ₴ сплив термін оплати. Якщо виникли технічні питання — відповімо в цьому чаті.» Для хронічного боржника при третьому простроченні поспіль — жорсткіша комунікація і паралельне сповіщення менеджера.
Різниця між шаблоном і AI-текстом помітна клієнту. Лояльні клієнти менш ображаються. А ефективність нагадувань зростає, бо повідомлення виглядає як звернення до конкретної людини, а не масова розсилка.
Приклад сценарію: +3 дні → автолист, +7 днів → Telegram-бот, +14 днів → менеджер
Розглянемо конкретний приклад. Клієнт «Будпостач Харків» має рахунок на 82 000 ₴ з терміном оплати 15 травня.
День 18 травня (+3 дні). Система Make.com фіксує прострочення. Автоматично надходить email на адресу бухгалтера клієнта: «Рахунок №789 від 30 квітня на суму 82 000 ₴ — термін оплати 15 травня. Якщо оплату вже зроблено, повідомте нас для звірки». Тон — нейтральний, нагадуючий.
День 22 травня (+7 днів). Email не прочитано або реакції немає. Telegram-бот (підключений до корпоративного месенджеру клієнта або особистого контакту менеджера закупівель) надсилає коротке повідомлення: «Доброго дня! Рахунок №789 на 82 000 ₴ прострочений вже 7 днів. Коли чекати оплату? Якщо є складнощі — напишіть, обговоримо». Telegram відкривають частіше, ніж корпоративну пошту.
День 29 травня (+14 днів). Два нагадування — без реакції. Система автоматично створює завдання менеджеру Олені: «Зателефонуй до «Будпостач Харків», дебіторка 82 тис. ₴, 14 днів без відповіді. Контакт: Ігор Семенченко, +380 (66) xxx-xx-xx. Попередня комунікація — у CRM». Паралельно — тимчасово блокується виставлення нових рахунків цьому клієнту до погашення поточного боргу.
Олена витрачає 5 хвилин на дзвінок — замість того, щоб самостійно відстежувати 40–50 рахунків і вирішувати, кому дзвонити першому.
Інструменти: KeyCRM / NetHunt + Make.com / n8n + Telegram-бот
Практичний стек для оптовика без власного IT-відділу:
CRM-рівень (джерело даних): – KeyCRM — популярна в Україні CRM, є готовий модуль для оптових угод і відвантажень. Підтримує API для підключення Make.com. – NetHunt CRM — добре інтегрується з Gmail і Google Workspace, зручно для компаній, що ведуть листування в Gmail. – Pipedrive — якщо вже використовуєте, теж підходить через Zapier або Make.com.
Автоматизаційний рівень (логіка): – Make.com (колишній Integromat) — no-code платформа з готовими модулями для KeyCRM, Gmail, Telegram. Базовий тариф від $9/міс. Для задач дебіторки достатньо плану Core ($16/міс). – n8n — open-source альтернатива, можна розгорнути на власному сервері. Безкоштовний для self-hosted. Складніший у налаштуванні, але гнучкіший.
Комунікаційний рівень: – Email через Gmail, Outlook або SendGrid. – Telegram-бот — налаштовується через BotFather за 30 хвилин, без коду. – SMS через turbo-sms.ua або alphasms.ua (~0,35–0,45 ₴ за SMS).
Цей стек можна зібрати і запустити за 2 тижні без написання коду. Детальніше про технічні інтеграції читайте в нашій статті про інтеграції CRM з AI.
Скоринг клієнтів за платіжною дисципліною
Що таке платіжний скоринг для B2B-оптовика (відмінність від банківського)
Банківський скоринг оцінює кредитоспроможність на основі фінансової звітності, кредитної історії бюро і статичних показників. Для оптовика це майже нерелевантно: ваш клієнт може мати чисту кредитну історію в банку, але хронічно затримувати оплати саме вам на 20–30 днів.
Платіжний B2B-скоринг будується на вашій власній даних — як саме цей контрагент платив вам за останні 12 місяців. Це набагато точніший прогноз його майбутньої поведінки, ніж будь-яка зовнішня оцінка.
Скоринг — це числова оцінка платіжної дисципліни кожного контрагента. Наприклад: А (платить вчасно або достроково), В (затримки 1–7 днів, поодинокі), С (затримки 8–20 днів, систематичні), D (затримки 21+ днів або частково не платить). Ця оцінка оновлюється автоматично після кожного платежу або його відсутності.
Які ознаки враховує модель: середнє прострочення, частота, сума, сезонність
Добре побудована скорингова модель для оптовика враховує щонайменше чотири виміри:
-
Середнє прострочення — скільки днів в середньому між терміном оплати і фактичним надходженням грошей за останні 6–12 місяців. Якщо клієнт стабільно платить на 5-й день після терміну — це одна ситуація. Якщо середнє прострочення 22 дні — зовсім інша.
-
Частота прострочень — скільки відсотків рахунків було прострочено. Клієнт з 80% простроченими рахунками і середнім запізненням 4 дні — це не те саме, що клієнт з 20% простроченими і середнім запізненням 25 днів.
-
Сума і частка прострочення — великий клієнт, що затримав 10% суми, менш ризикований, ніж малий клієнт, що заборгував 100% і не платить вже два місяці.
-
Сезонність — оптовики, що продають будматеріали або сезонні товари, знають: у їх клієнтів є «важкі» місяці (лютий, листопад). Модель може врахувати, що прострочення в лютому — це норма для цього клієнта, а в серпні — вже сигнал тривоги.
Як скор впливає на бізнес-правила: відтермінування / передоплата / ліміт кредиту
Скоринг корисний не як кінцева мета, а як вхідний параметр для автоматичних бізнес-рішень. Ось приклад матриці правил:
| Скор | Максимальне відтермінування | Кредитний ліміт | Умова нового відвантаження |
|---|---|---|---|
| А | До 60 днів | До 500 тис. ₴ | Автоматично |
| В | До 45 днів | До 300 тис. ₴ | Автоматично |
| С | До 30 днів | До 100 тис. ₴ | Потрібне підтвердження менеджера |
| D | Тільки передоплата | 0 ₴ | Блокується, поки не погасить поточний борг |
Коли ці правила вбудовані в CRM, менеджер при створенні нової угоди відразу бачить: «Клієнт ТОВ “Ромашка”, скор С. Ліміт 100 тис. ₴, поточна заборгованість 67 тис. ₴. Відтермінування максимум 30 днів. Потрібне підтвердження відділу фінансів.» Рішення приймається не на основі «відчуття», а на основі даних.
Приклад: клієнт зі скором «С» → автоматично скорочується ліміт, менеджер отримує попередження
Конкретний кейс. Клієнт «Дніпромонтаж» — постійний покупець, 2 роки у базі. Минулого року мав скор В: платив з невеликими затримками, але стабільно. У листопаді–лютому три рахунки поспіль затримав на 18–25 днів. Система перерахувала скор: знижено до С.
Що відбувається автоматично: CRM оновлює профіль клієнта. Кредитний ліміт знижується з 250 тис. ₴ до 100 тис. ₴. Менеджер Сергій отримує сповіщення в Telegram: «Клієнт “Дніпромонтаж” переведений зі скору В у скор С через прострочення у грудні, січні і лютому. Ліміт знижено до 100 тис. ₴. При наступному відвантаженні — потрібне ваше підтвердження.»
Сергій дзвонить клієнту — не щоб вибачатись, а щоб зрозуміти ситуацію: сезонна складність, проблеми з власними клієнтами, чи щось системне? Залежно від відповіді — або зберігають ліміт на тому ж рівні, або переводять клієнта на часткову передоплату до відновлення платіжної дисципліни. У будь-якому випадку — рішення прийняте свідомо, а не пропущене через завантаженість.
Прогноз надходжень: чого не вміє Excel і вміє AI
Що таке AR forecasting і навіщо він CFO/власнику
AR forecasting (Accounts Receivable forecasting) — прогноз того, коли і скільки грошей надійде від дебіторів протягом наступних 1–4 тижнів. Не «скільки загалом заборгували», а «скільки реально прийде на рахунок в найближчі 7–14 днів».
Це принципова різниця. Загальна сума дебіторки — 4,2 млн ₴ — нічого не говорить про те, чи буде у вас гроші в п’ятницю, щоб заплатити постачальнику. Прогноз надходжень каже: «Наступного тижня очікуємо 580 тис. ₴ від 11 контрагентів. Ризик невходження: 130 тис. ₴ (скор D клієнт “Захід-трейд” і затримує скор С клієнт “Арсенал-буд”). Реалістичне надходження: 420–450 тис. ₴.»
Для власника або CFO це означає: якщо в понеділок треба заплатити 500 тис. ₴ — треба вже сьогодні або ініціювати передоплату від когось, або говорити з банком про ліміт.
Як будується прогноз: факторна модель → очікувана дата платежу
Прогноз будується по кожному рахунку окремо. Для кожного відкритого рахунку модель враховує:
- Скор клієнта — основний предиктор. Клієнт А платить вчасно в 87% випадків, тому прогнозується оплата близько до терміну. Клієнт С — зі зсувом 15–18 днів.
- Сума рахунку — великі рахунки в деяких клієнтів затримуються більше, ніж дрібні (клієнт «ділить» платіж на частини).
- Місяць сезонності — якщо для цього клієнта відомо, що грудень і лютий — «важкі», прогноз зсувається.
- Поточна ситуація — чи є вже часткова оплата, чи клієнт підтвердив дату в листуванні.
На виході — для кожного рахунку є «очікувана дата оплати» і «ймовірність оплати в строк». Агрегація по всіх рахунках — і ви отримуєте тижневий прогноз надходжень.
Як прогноз допомагає уникнути касового розриву
Візьмемо реальний операційний сценарій. Середа, 10-те число місяця. У вас відкриті рахунки на 3,8 млн ₴. Через тиждень треба заплатити 1,1 млн ₴ постачальникам.
Excel каже: «Всього дебіторки 3,8 млн — грошей вистачить». Але Excel не знає, що: – 900 тис. ₴ з цієї суми — рахунки клієнтів зі скором D і С, які реально прийдуть через 3–5 тижнів – 400 тис. ₴ — великий клієнт «Мегабуд», який традиційно затримує оплату на 2 тижні після 10-го числа – Реальне надходження до п’ятниці — 550–600 тис. ₴
AI-прогноз показує це прямо: «До 17-го числа очікується надходження 570 тис. ₴ (±80 тис. ₴). Ваші зобов’язання на той самий період — 1,1 млн ₴. Дефіцит: 530–620 тис. ₴. Рекомендація: передоплата від клієнтів з відтермінуванням або кредитна лінія.»
Ви знаєте про проблему за тиждень, а не в четвер увечері напередодні виплат.
Точність прогнозу та її межі
Чесно про обмеження: жодна модель не є ідеальною. Прогноз точніший при більшій кількості даних — тобто для клієнтів, з якими ви працюєте 6+ місяців і маєте 10+ транзакцій. Для нових контрагентів без історії модель застосовує «консервативний» прогноз: платіж ожидається після терміну на 5–10 днів.
Точність добре налаштованої моделі для оптовика з 50–100 контрагентами і 12 місяцями даних: 75–85% рахунків прогнозуються у правильному тижні. Це не 100%, але набагато краще, ніж «десь у цьому місяці». Плюс — помилки прогнозу навчають модель: після кожного платежу вона оновлює свої вагові коефіцієнти.
Ще одне обмеження: форс-мажор. Якщо великий клієнт раптово зупинив роботу або стався зовнішній шок — модель це не передбачить. Але вона швидко відреагує після перших затримок і знизить скор цього клієнта.
Як запустити AI-автоматизацію дебіторки — три варіанти
Варіант 1 — no-code пілот (KeyCRM/NetHunt + Make.com): ~25–50 тис. ₴, 2 тижні
Підходить для: компаній з 30–100 контрагентами, у яких вже є CRM або готові її впровадити. Немає ERP. Хочуть швидкий результат з мінімальними вкладеннями.
Що входить: – Налаштування KeyCRM або NetHunt з полями для відтермінувань і рахунків – Сценарії в Make.com: тригери прострочення (+3, +7, +14 днів), шаблони email і Telegram-повідомлень – Базовий скоринг у Google Sheets (формула за 3–4 факторами) з автооновленням – Інструкція для менеджерів: як реагувати на ескалаційні завдання
Чого немає: повноцінної ML-моделі, інтеграції з ERP, прогнозу надходжень (тільки статус).
Строк запуску: 2 тижні.
Орієнтовна вартість пілоту: 25–50 тис. ₴ (разова розробка + налаштування). Щомісячна підтримка: 3–5 тис. ₴ (підписки на інструменти + мінімальний супровід).
Варіант 2 — скоринг-модуль в CRM + BI-дашборд: ~80–150 тис. ₴, 4–6 тижнів
Підходить для: компаній з 80–200 контрагентами, є CRM, є 12+ місяців даних по транзакціях. Потрібна більш точна скорингова модель і візуальний контроль для керівника.
Що входить: – Повноцінна скорингова модель (4–6 факторів) з автоматичним перерахунком – Автоматизація нагадувань (як у варіанті 1) – Power BI або Looker Studio дашборд: поточна дебіторка, скори, очікувані надходження по тижнях – Базовий AR forecasting (статистична модель без ML) – Навчання команди (1–2 сесії)
Строк: 4–6 тижнів.
Орієнтовна вартість: 80–150 тис. ₴. Щомісячна підтримка: 8–15 тис. ₴.
Варіант 3 — повна інтеграція з ERP + ML-прогноз: ~200–400 тис. ₴, 2–3 місяці
Підходить для: компаній з 200+ контрагентами, є ERP (BAS, 1С, Odoo), значні обсяги транзакцій. Потрібна точна ML-модель прогнозування і двосторонній обмін даними з ERP.
Що входить: – Двостороння інтеграція CRM ↔ ERP (рахунки, відвантаження, оплати — єдина база) – ML-модель прогнозування надходжень (навчається на ваших даних, точність 80–88%) – Автоматичне управління лімітами в ERP при зміні скору – Повний пайплайн нагадувань з аналітикою ефективності – Звітність для CFO: щотижневий прогноз cash-flow, матриця ризиків по дебіторці
Строк: 2–3 місяці.
Орієнтовна вартість: 200–400 тис. ₴. Щомісячна підтримка: 25–50 тис. ₴.
Таблиця порівняння трьох варіантів
| Параметр | Варіант 1 (no-code) | Варіант 2 (CRM + BI) | Варіант 3 (ERP + ML) |
|---|---|---|---|
| Розмір бізнесу | 20–80 осіб | 50–150 осіб | 100+ осіб |
| К-сть контрагентів | 30–100 | 80–200 | 200+ |
| Строк запуску | 2 тижні | 4–6 тижнів | 2–3 місяці |
| Бюджет (разово) | 25–50 тис. ₴ | 80–150 тис. ₴ | 200–400 тис. ₴ |
| Точність скорингу | Базова | Висока | Дуже висока |
| Прогноз надходжень | Ні | Базовий | Повний ML |
| Інтеграція з ERP | Ні | Часткова | Повна |
| Потрібна CRM | Так | Так | Так + ERP |
Якщо вас цікавить ширша тема AI у фінансовому відділі — звітність, касові розриви і звірка платежів — читайте нашу статтю про AI у фінансовому відділі.
Типові помилки при автоматизації дебіторки
«Спочатку ERP, потім автоматизація» — чому оптовики застрягають
Найпоширеніша помилка: «Ми зараз впроваджуємо BAS/1С/Odoo, і коли закінчимо — тоді й автоматизуємо дебіторку». Впровадження ERP в оптовій компанії середнього розміру займає від 6 до 18 місяців. Іноді більше. Поки йде впровадження — дебіторка продовжує накопичуватись і потребувати ручного управління.
Хороша новина: no-code пілот (варіант 1) не потребує ERP. Він запускається поверх поточного стану справ і одразу дає ефект. А коли ERP нарешті впроваджено — інтеграція відбувається поступово і не ламає вже працюючий процес.
Принцип «зроби перший крок зараз, удоскональ потім» — ефективніший, ніж чекати ідеального моменту, який ніколи не настане.
Нагадування без персоналізації — спам, а не комунікація
Інша поширена помилка: компанія налаштувала автоматичні нагадування, але зробила один шаблон для всіх. Через три місяці менеджери починають отримувати скарги від клієнтів: «Ваш бот дратує», «Ми вже заплатили, а вам досі надходять нагадування», «Я не хочу, щоб зі мною спілкувався робот».
Причина: система не розрізняє лояльних платників і хронічних боржників, не перевіряє, чи вже надійшла оплата перед відправкою, не адаптує тон залежно від ситуації.
Правило: будь-яка автоматизація нагадувань повинна мати: – Перевірку факту оплати перед відправкою (синхронізація з банківськими даними або ручне підтвердження) – Різні шаблони для різних скор-груп – Кнопку «відповісти» або «уточнити» — щоб клієнт міг пояснити ситуацію без звернення до менеджера
Відсутність регламенту: AI налаштований, але люди не знають, як реагувати
Технічна частина може бути зроблена ідеально, але якщо менеджери не знають, що робити з ескалаційним завданням — система не працює. Типовий варіант: Make.com надіслав завдання «подзвони до клієнта, 14 днів прострочення», але менеджер не знає: що саме говорити, які умови він може запропонувати, коли він сам ескалює до керівника.
До запуску автоматизації потрібно прописати регламент: – Хто і як реагує на ескалаційні завдання (SLA — наприклад, протягом 24 годин) – Які повноваження має менеджер: чи може він самостійно погодити відтермінування ще на 7 днів – Коли підключається фінансовий директор або юрист – Що вважається вирішеним кейсом і як закрити завдання в системі
Без цього регламенту навіть найкраща автоматизація перетворюється на «ще одне місце, де накопичуються сповіщення, які ніхто не читає».
Як Directoria запускає автоматизацію дебіторки для оптовиків
Наш підхід — не «поставити програму», а побудувати процес, який реально працює у вашій компанії. Це означає: спочатку зрозуміти, як зараз виглядає ваша дебіторка, де втрачається час і гроші — і тільки потім підбирати інструменти.
Крок 1 — AI-аудит (5 робочих днів). Ми аналізуємо вашу поточну ситуацію: скільки активних боржників, яка середня затримка, чи є CRM, які дані є в обліковій системі. На виході — карта процесу дебіторки і конкретні точки для автоматизації.
Крок 2 — Пілот нагадувань (2 тижні). Запускаємо базовий пайплайн нагадувань на реальних даних. Після двох тижнів роботи — порівнюємо: скільки рахунків прострочено зараз проти стану «до». Як правило, вже на цьому етапі видно результат: 20–35% прострочених рахунків вирішуються без участі менеджера.
Крок 3 — Підключення скорингу. Коли пайплайн нагадувань стабільний — додаємо скорингову модель. Клієнти отримують оцінки А/В/С/D, CRM автоматично контролює ліміти і умови відвантаження.
Крок 4 — Прогноз надходжень (за потреби). Якщо у вас є 12+ місяців транзакційних даних і завдання управління cash-flow — підключаємо AR forecasting.
На кожному кроці — фіксований бюджет, чіткі KPI і можливість зупинитись, якщо результат вас не влаштовує. Ми не продаємо «впровадження заради впровадження».
Замовте безкоштовний AI-аудит — розберемо вашу дебіторку за 5 днів. Без зобов’язань: ви отримаєте карту процесу і рекомендації, навіть якщо вирішите не продовжувати. Детальніше про автоматизацію продажів і дебіторки або залиште заявку прямо зараз.
Часті питання
Чи потрібна CRM для автоматизації дебіторки?
CRM потрібна як джерело даних про рахунки і контрагентів. Якщо у вас її ще немає — впровадження KeyCRM або NetHunt CRM можна поєднати з налаштуванням автоматизації дебіторки в рамках одного проєкту. Якщо ви ведете рахунки в Excel або Google Sheets — можна зробити тимчасовий міст через Make.com: дані зі Sheets потрапляють в автоматизаційний сценарій. Але довгостроково без CRM складно підтримувати точність скорингу і прогнозу.
Як AI-нагадування не псують стосунки з клієнтами?
Головне — персоналізація і чіткий «людський вихід». Клієнт з гарною платіжною дисципліною при першому простроченні отримує доброзичливе нагадування, а не погрозу. Кожне автоматичне повідомлення містить можливість відповісти або уточнити ситуацію. Якщо клієнт відповів — завдання одразу передається менеджеру. Важливо також: якщо оплата вже надійшла, але ще не відображена в системі — нагадування не надсилається (потрібна синхронізація з банківськими виписками).
Чи інтегрується рішення з 1С / BAS?
Так, але рівень інтеграції залежить від варіанту. No-code пілот (варіант 1) працює незалежно від ERP — дані вносяться в CRM, звідти тригери. Варіант 3 передбачає повну двосторонню інтеграцію: рахунки і оплати синхронізуються між 1С/BAS і CRM у реальному часі. Для BAS (українська адаптація 1С) є готові API-адаптери, що спрощує інтеграцію. Для старих версій 1С — через проміжний сервер або файловий обмін. Деталі уточнюємо на AI-аудиті.
За скільки часу окупається автоматизація дебіторки?
Залежить від поточного стану. Якщо у вас 80 тис. ₴ прострочених рахунків на місяць, і автоматизація нагадувань прискорює їх оплату в середньому на 10 днів — ви на 10 днів раніше маєте гроші в обігу. При вартості грошей 18–24% річних — це 4–6 тис. ₴ «прихованої» економії на місяць. Плюс — звільнений час менеджерів (20–30 годин/місяць). Для no-code пілоту вартістю 35 тис. ₴ — окупність за 4–8 місяців в консервативному сценарії.
Що робити, якщо клієнт просто ігнорує нагадування?
Якщо два автоматичних нагадування залишились без реакції — завдання передається менеджеру. Якщо і менеджер не може домовитись — система може автоматично заблокувати нові відвантаження цьому клієнту і помістити рахунок у «претензійну роботу». На цьому етапі підключається або юридичний відділ (претензійний лист), або колектор. AI-автоматизація не замінює цю частину, але вона гарантує, що жоден рахунок не «загубиться» без реакції — система доведе кожен до логічного кінця або ескалації.
Висновок
Три ключові висновки цієї статті:
По-перше, дебіторка в оптовій компанії — це керований процес, а не «зона ризику, з якою нічого не зробиш». AI-автоматизація переводить управління нею від реактивного («дізнались, що не заплатили — зателефонували») до проактивного («система відстежує, нагадує і ескалює без участі менеджера»).
По-друге, починати можна прямо зараз, без ERP і без великого бюджету. No-code пілот за 25–50 тис. ₴ запускається за 2 тижні і дає вимірюваний результат ще до того, як ви закінчите будь-яке інше «велике» впровадження.
По-третє, AI тут не «чорна скринька» — це автоматизація конкретних рішень: надіслати нагадування, змінити ліміт, попередити менеджера. Кожне рішення можна налаштувати під ваш бізнес і ваші стосунки з клієнтами.
Перший практичний крок — не «зв’яжіться з нами». Порахуйте: скільки годин ваші менеджери витрачають на дзвінки боржникам минулого місяця? Помножте на вартість однієї години. Це ваша поточна вартість «ручної» дебіторки. Порівняйте з 25–50 тис. ₴ пілоту — і рішення стане очевиднішим.