Програма для обліку бізнесу потрібна власнику не для податкової. Податкову обслуговує бухгалтер у BAS чи онлайн-бухгалтерії, і там зазвичай усе гаразд. Власнику потрібні відповіді на інші питання: скільки компанія заробила за місяць, де зараз гроші і чи вистачить їх на зарплату через три тижні. У більшості компаній на 5–100 людей ці відповіді збирають руками з банківських виписок і таблиць. Звіт готовий лише в середині наступного місяця, коли рішення про закупівлі й найм уже ухвалені без нього.
Ця стаття — для власника або операційного директора виробництва під замовлення, будівельної чи монтажної компанії, сервісу з виїздом або проєктної компанії. Розберемо три звіти управлінського обліку: P&L, Cash Flow і звіт власника на одну сторінку. Покажемо, звідки програма бере дані без ручного введення, як ШІ розносить платежі по статтях і як побачити касовий розрив за кілька тижнів до того, як він станеться.
Окремо — як обрати між таблицею, готовим сервісом управлінського обліку і системою під ваш процес. Скільки коштує ручне зведення і як це порахувати. І в яких випадках автоматизувати облік ще рано.
Коротко:
- Управлінський облік — не бухгалтерія. Бухгалтерія звітує державі за її правилами. Управлінський облік пояснює бізнес власнику за правилами, які встановлює сама компанія.
- Прибуток і гроші — різні звіти. P&L показує, чи заробляє бізнес. Cash Flow показує, чи будуть гроші на рахунку в потрібний тиждень. Потрібні обидва.
- Головна робота програми — збирати дані без людини посередині. Виписки з банку, витрати з BAS, оплати й борги по замовленнях мають потрапляти у звіт самі.
- ШІ розносить платежі по статтях, але не рахує прибуток. Суми рахують формули. Платежі, у яких система не впевнена, ШІ віддає людині з підказкою.
- Почніть зі списку статей і джерел даних, а не з вибору програми. Без них будь-яка програма скидатиме незрозумілі платежі в «Інше», і звіт нічого не пояснить.
Програма для обліку бізнесу: бухгалтерська чи управлінська
Коли власник шукає програму для обліку бізнесу, під цим зазвичай ховаються два різні запити. Перший — вести бухгалтерію, здавати звітність і платити податки. Для цього є BAS, MASTER:Бухгалтерія, онлайн-бухгалтерії, програми для ФОП. Другий — бачити реальний стан бізнесу: прибуток, гроші, борги, замовлення, які принесли або з’їли прибуток. Це управлінський облік. Плутанина між ними дорога: компанія купує бухгалтерську програму і чекає від неї відповідей, яких та не дає.
Бухгалтерія — для податкової, управлінський облік — для власника
Бухгалтерський облік компанія веде, бо так вимагає закон. Кожна проводка, кожна податкова накладна, кожна декларація відповідає на питання держави. Бухгалтер думає про відповідність нормам і строки звітності. Чи вистачить грошей на зарплату через три тижні — не його задача.
Управлінський облік законом не регулюється і до податкової не подається. Правила ви встановлюєте самі: які статті витрат, які напрями бізнесу, як ділити спільні витрати між замовленнями. Мета одна — власник бачить, що відбувається зараз. Скільки заробили цього місяця. Звідки прийшли гроші і куди пішли. Які замовлення прибуткові, а які ні. Що буде на рахунку через шість тижнів.
Одні й ті самі дані тут нарізають по-різному:
- Виведення грошей власником. У бухгалтерії це дивіденди або інша операція за правилами. В управлінському Cash Flow — окремий рядок, який не змішують з операційними витратами. Інакше здається, що бізнес витрачає більше, ніж насправді.
- Передоплата клієнта. Гроші вже на рахунку, але робота ще не зроблена. Для власника це зобов’язання перед клієнтом, а не прибуток. На ці гроші ще треба купити матеріали й оплатити роботу.
- Зарплата. У бухгалтерії — нарахування за працівниками. Для власника важливий поділ: виробничі люди й монтажники входять у собівартість замовлень, адміністрація — у постійні витрати.
- Амортизація. У бухгалтерії її рахують за обраним методом. В управлінському обліку її можна показати так, як реально зношується ваше обладнання, або винести окремо, якщо вам важливі гроші, а не балансова вартість.
Три звіти: що кожен показує
| Звіт | На яке питання відповідає | Як часто дивитися | Звідки дані |
|---|---|---|---|
| P&L (прибутки і збитки) | Чи заробляє бізнес і на чому | Раз на місяць | Здані замовлення, акти й накладні, витрати з банку й бухгалтерії |
| Cash Flow (рух грошей) | Скільки грошей є і чи вистачить їх | Щотижня | Банківські виписки, борги клієнтів, графік платежів |
| Управлінський баланс | Що компанія має і кому винна | Раз на квартал або під кредит, партнера, продаж частки | Гроші, склад, борги клієнтів і постачальникам, обладнання, кредити |
Для компанії на 5–100 людей практичний мінімум — P&L і Cash Flow плюс короткий звіт власника на одну сторінку. Баланс стає потрібним, коли ви берете кредит, залучаєте партнера або продаєте частку бізнесу. До того часу його можна збирати вручну раз на квартал, і нічого не зламається. Одна користь від балансу є і раніше: разом з інвентаризацією він показує гроші, які лежать у непроданих залишках і матеріалах на складі. Ні P&L, ні Cash Flow цього не видно (Економічна правда, три ключові звіти).
Чому прибуток є, а грошей немає
Це найчастіша фінансова пастка компаній, що працюють під замовлення. Умовний приклад. Монтажна компанія у вересні здала об’єктів на мільйон гривень, і P&L показує прибуток. Але двоє найбільших клієнтів платять за договором через місяць після підписання акта. Тим часом у середині жовтня треба виплатити зарплату, а постачальник обладнання чекає оплату до кінця місяця. Бізнес прибутковий, а грошей на рахунку бракує.
Є й дзеркальний сценарій. Клієнт заплатив половину наперед, на рахунку багато грошей, і власник почувається впевнено. Але ці гроші вже належать замовленню: на них треба купити матеріали й закрити роботу. Якщо витратити їх на інше, розрив з’явиться через місяць, коли передоплати нового замовлення не вистачить на старі зобов’язання.
Це не рідкість. За дослідженням Relay Cash Flow Compass 2025, яке наводить Економічна правда, 88% малих бізнесів протягом року стикалися з несподіваними проблемами з грошима. Дослідження зроблене не в Україні, але механіка та сама: роботу здали сьогодні, оплату отримали через місяць-два. Захист один — вести Cash Flow окремо від P&L і дивитися на нього наперед, а не лише на факт.
Де облік ламається в компанії на 5–100 людей
Програма не виправить процес, якого немає. Тому спочатку — чесно про те, як облік виглядає в більшості компаній і де саме він рветься.
Таблиця у фінансиста: звіт на третьому тижні
Найпоширеніша картина. Є людина — бухгалтер, фінансист або сам власник. Раз на місяць вона вивантажує виписки з кількох банків, бере дані з BAS чи 1С і вручну переносить у таблицю. Звідти складає P&L, іноді Cash Flow.
Проблема не в Excel, а в процесі:
- Звіт запізнюється. Поки зібрали виписки й рознесли платежі, минає півмісяця. Рішення про найм чи закупівлю вже ухвалені за старими цифрами.
- Система тримається на одній людині. Захворіла, пішла у відпустку чи звільнилася — звітів немає.
- Помилки накопичуються. Таблиця не перевіряє логіку. Формула посилається не на ту клітинку, рядок випав із суми, і цього ніхто не бачить місяцями.
- Немає історії змін. Хто і коли виправив цифру, невідомо. Сперечатися з таким звітом неможливо.
Як зрозуміти, що таблиця вже не тримає навантаження, ми розібрали на прикладі замовлень у статті про програму для обліку замовлень. Ті самі ознаки працюють і для фінансів.
Сервіс без інтеграцій: та сама ручна робота в новому інтерфейсі
Частина компаній купує готовий сервіс управлінського обліку і вважає задачу вирішеною. Потім з’ясовується: виписки одного з банків доводиться завантажувати вручну. Дані з BAS переносять окремо. Продажі й борги клієнтів живуть у третьому місці. Замість однієї таблиці — сервіс, у який усе одно вносять дані руками.
Сервіс без інтеграцій — це гарний інтерфейс поверх старого процесу. Автоматизація починається тоді, коли між «відбулася оплата» і «оплата у звіті» немає людини, яка переносить цифри.
Облік окремо від замовлень
Для компанії, яка працює під замовлення, є ще один розрив, про який рідко говорять. Гроші в обліку прив’язані до контрагентів і статей, а не до замовлень. Видно, що за місяць на матеріали пішло стільки-то. Не видно, на яке замовлення пішла ця плита і скільки годин на нього витратили люди. Тому власник знає прибуток компанії за місяць, але не знає, які замовлення його принесли, а які з’їли.
Як рахувати прибуток з одного замовлення, ми детально розібрали в статті як порахувати рентабельність бізнесу. Тут важливо одне. Якщо оплати, закупівлі й час не прив’язані до замовлення в момент, коли вони виникають, жодна програма потім не розкладе їх точно. Розкладати доведеться людині, на відчуття.
Ознаки, що облік пора автоматизувати
Пройдіться списком:
- звіт за місяць ви бачите пізніше 10-го числа наступного місяця;
- ви не можете за п’ять хвилин сказати, скільки грошей на всіх рахунках і в касі разом;
- про нестачу грошей на зарплату дізнаєтеся за кілька днів до виплати;
- стаття «Інше» в P&L велика, і ніхто не може пояснити, що в ній;
- бухгалтер і менеджер називають різні суми боргу одного клієнта;
- у вас кілька банків або рахунків, а поруч із ТОВ працюють один чи кілька ФОП;
- прибуток по окремих замовленнях ви оцінюєте на око.
Якщо збігаються три пункти і більше, ручний облік уже коштує вам більше, ніж здається. Як порахувати цю вартість у гривнях — нижче, у розділі про вибір.
Що має вміти програма для управлінського обліку
Вимоги однакові незалежно від того, оберете ви готовий сервіс чи систему під свій процес. Пройдіться ними як чеклістом, перш ніж щось купувати.
Збирати дані без ручного введення
- Виписки з усіх банків — через API банку або хоча б імпортом файлу за розкладом.
- Витрати з бухгалтерської програми — ті, що нараховані, але ще не оплачені: зарплата, податки, рахунки постачальників з відстрочкою.
- Оплати й борги клієнтів — з того місця, де ведуться замовлення: сума, передоплата, залишок, обіцяна дата оплати.
- Готівка — окремою касою з внесенням з телефона за хвилину, інакше її просто не вноситимуть.
Тримати ваш список статей
Довідник статей доходів і витрат — фундамент усього обліку. Для компанії на 5–100 людей зазвичай вистачає 15–30 статей. Менше — і P&L нічого не пояснює. Більше — і люди плутаються, куди що відносити.
Приклад структури для виробництва чи монтажу під замовлення:
- Доходи: замовлення, монтаж і доставка, сервіс і гарантійні роботи, інші доходи.
- Прямі витрати замовлень: матеріали й комплектуючі, оплата виробничих людей і монтажників за роботу, субпідряд, доставка до клієнта.
- Постійні витрати: оренда, комунальні послуги, адміністрація, реклама, транспорт і пальне, програми й зв’язок, ремонт обладнання, банківські комісії.
- Податки й зарплатні платежі — окремим блоком, щоб їх було видно.
- Рухи, які не є доходом чи витратою: перекази між своїми рахунками, отримання й повернення позик, купівля обладнання, виведення грошей власником.
Останній блок найважливіший. Якщо переказ із рахунку ТОВ на рахунок ФОП потрапить у витрати, а потім у доходи, P&L покаже вдвічі більший оборот і вигаданий прибуток.
Мати розрізи, які потрібні саме вам
Звіт по компанії загалом відповідає на питання «скільки». Розрізи відповідають на питання «де»:
- по замовленнях і проєктах — яке замовлення прибуткове, а яке ні;
- по напрямах — виробництво, монтаж, сервіс;
- по юрособах і ФОП — і зведений звіт, у якому внутрішні перекази між ними виключені;
- по менеджерах — хто приводить прибуткові замовлення, а хто лише оборот.
Розмежовувати доступ і пам’ятати зміни
- Ролі. Власник бачить прибуток, менеджер — свої замовлення й борги своїх клієнтів, бухгалтер — витрати й документи.
- Історія змін. Хто, коли і з якої на яку статтю переніс платіж.
- Доступ до банку лише на читання. Для звіту системі не потрібне право платити. Не давайте їй логін і пароль від клієнт-банку.
- Де зберігаються дані. У хмарі постачальника сервісу чи на вашому сервері. Для частини власників це принципове питання, і його варто вирішити до вибору програми.
Звідки система бере дані: банк, бухгалтерія, замовлення
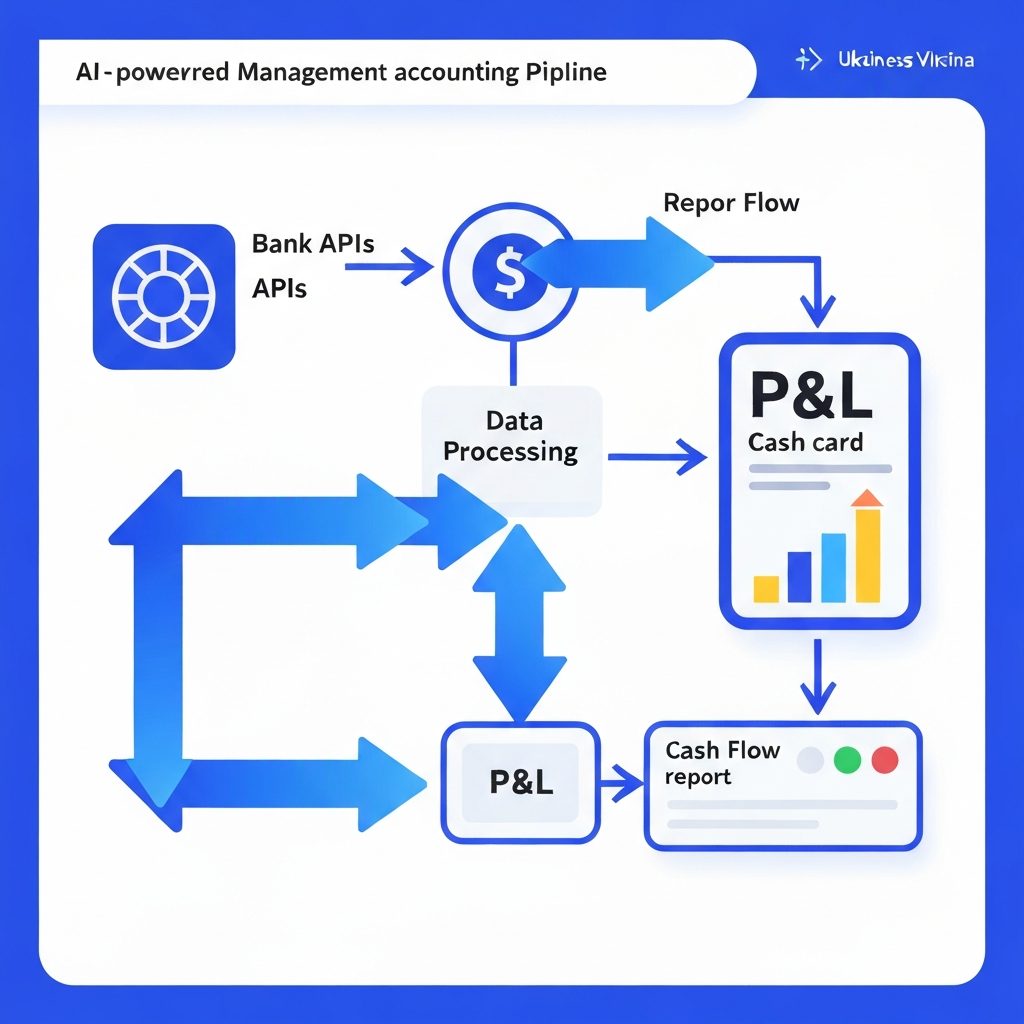
Перший і найважливіший рівень — щоб сирі дані надходили без людини. Без цього решта — класифікація, звіти, прогноз — працює на застарілих цифрах.
Банки: API або файл виписки
ПриватБанк. У «Приват24 для бізнесу» є API «Автоклієнт»: баланс і транзакції за рахунками (виписка) та створення платежів. Для ФОП сервіс доступний у всіх тарифах, для юросіб — у тарифах «Бізнес Комфорт» і «Бізнес ПРО». Підключення: «Облік та звіти» → «Інтеграція (Автоклієнт)» → «Підключити додаток» → API. Банк видає токен, який вводять в облікову програму (ПриватБанк, інтеграція). За даними банку, його відкриті API-сервіси використовують понад 85 000 бізнес-клієнтів, зокрема для автоматичного отримання виписок обліковими програмами (ПриватБанк, серпень 2026).
monobank. Особистий API дає виписку й стан особистого рахунку та рахунків ФОП, а також вебхук — сповіщення про нові операції. Токен видають в особистому кабінеті api.monobank.ua. Банк окремо пише: якщо сервіс надає послуги клієнтам централізовано, потрібно підключатися до API для провайдерів послуг (документація monobank API). Перед підключенням перечитайте ці умови: вони залежать від того, хто і де обробляє дані.
Інші банки. Якщо API немає або його підключення для вашого тарифу складне, працює файл виписки. Клієнт-банки вміють вивантажувати виписку у файл, а система його розбирає. Мінус один — залежність від людини. Тому заведіть правило: усі виписки потрапляють у систему до певної години щодня, і система нагадує, якщо файлу немає.
Як обрати спосіб:
- великі суми щодня і відвантаження після оплати — потрібен API;
- кілька платежів на день, один бухгалтер — вистачить файлу раз на день;
- кілька банків — комбінуйте: API там, де він є, файл там, де немає.
BAS або 1С: лише те, чого немає в банку
Банк знає, що гроші пішли. Бухгалтерія знає, за що вони мають піти і коли. З бухгалтерської програми управлінському обліку потрібні:
- нарахована, але ще не виплачена зарплата і податки з неї;
- рахунки постачальників з відстрочкою оплати;
- акти й накладні, якщо P&L ведете за методом нарахування;
- амортизація, якщо ви її показуєте.
Найпростіше джерело — оборотно-сальдова відомість за місяць по рахунках доходів і витрат: 70 «Доходи від реалізації», 90 «Собівартість реалізації», 91 «Загальновиробничі витрати», 92 «Адміністративні витрати», 93 «Витрати на збут». Способи передачі — від вивантаження файлу за розкладом засобами самої програми до обміну через веб-сервіс, який налаштовує спеціаліст з BAS.
Типова помилка — переносити в управлінський облік усю бухгалтерію з усіма субрахунками. Вийде друга бухгалтерія, яку ніхто не читає. Для P&L власника досить підсумків по рахунках і статтях.
Замовлення й оплати клієнтів
Тут народжуються доходи й борги. Якщо замовлення ведуться в системі з етапами й оплатами, вона знає суму замовлення, передоплату, залишок і дату, коли клієнт обіцяв заплатити. Це головне джерело для прогнозу надходжень. Жодна бухгалтерська програма цих даних не має: туди потрапляє вже виставлений рахунок, а не домовленість менеджера з клієнтом.
Щоб оплата з виписки знайшла своє замовлення, потрібні правила зіставлення: номер рахунку в призначенні платежу, код ЄДРПОУ, сума. Як це влаштувати, ми показали в статті про виставлення рахунків і звірку оплат. Якщо продажі у вас ведуться в готовій CRM, систему під процес можна підключити до неї: закриті угоди й рахунки потрапляють в облік без повторного введення.
Витрати, які ще не сталися: заявки на оплату
Для прогнозу грошей мало знати минулі платежі. Треба знати майбутні: які закупівлі погоджені, яким постачальникам і до якої дати платимо. Якщо заявки на оплату живуть у месенджері, прогноз їх не бачить. Коли закупівлі йдуть через систему з погодженням, кожна погоджена заявка одразу стає рядком у платіжному календарі. Детальніше — у статті про автоматизацію відділу постачання.
Готівка і перекази між своїми рахунками
Тут найчастіше губляться гроші в звітах:
- Перекази між своїми рахунками позначаються як «переміщення» правилом за реквізитами, а не залишаються ШІ на здогад.
- Готівка вноситься в касу з телефона в момент операції: сума, стаття, замовлення, фото чека.
- Особиста картка власника, з якої платять за бізнес, — окремий «рахунок» в управлінському обліку. Інакше частина витрат просто зникає зі звіту.
Як ШІ розносить платежі по статтях
Зібрані дані — це потік операцій. Щоб з нього вийшов P&L, кожна операція має отримати статтю, напрям і, якщо можна, замовлення. Саме тут ручний облік з’їдає найбільше часу. І саме тут ШІ корисний, якщо поставити його в правильне місце.
Чотири шари: від точного правила до людини
| Шар | Що перевіряє | Приклад | Хто вирішує |
|---|---|---|---|
| 1. Правило за контрагентом | ЄДРПОУ або ІПН отримувача чи платника | Постачальник фарби — завжди «Матеріали» | Система, без ШІ |
| 2. Номер рахунку чи замовлення | Призначення платежу | «Оплата за рахунком 245» — оплата конкретного замовлення | Система, без ШІ |
| 3. ШІ за текстом і контекстом | Призначення, сума, історія контрагента | «Ремонт гідравліки верстата» — «Ремонт обладнання» | ШІ пропонує статтю |
| 4. Людина | Усе, у чому система не впевнена | Новий контрагент, «оплата згідно рахунку» без номера | Бухгалтер або фінансист |
Порядок має значення. Спочатку дешеві й точні правила, які не помиляються. ШІ отримує лише те, що правила не розпізнали. Це вільний текст призначення платежу, нові контрагенти, змішані рахунки. Те, що лишилось сумнівним, іде людині.
Черга «не розпізнано» і навчання на виправленнях
Платежі, у яких система не впевнена, потрапляють у чергу. Бухгалтер отримує повідомлення в Telegram: контрагент, сума, призначення, варіант статті від ШІ і кнопки інших статей. Обрав статтю — система питає: «Завжди відносити цього контрагента до цієї статті?» Якщо так, система створює нове правило першого шару. Наступного разу платіж пройде без ШІ і без людини.
Тому черга велика в перші тижні й зменшується з кожним місяцем. Як оцінити, чи працює класифікація:
- Частка суми в черзі. Рахуйте не кількість платежів, а гроші. Сотня дрібних комісій важить менше, ніж один нерозпізнаний платіж постачальнику.
- Розмір статті «Інше». Якщо в неї потрапляє більше десятої частини витрат місяця, список статей не відповідає вашому бізнесу. Його треба доповнити, а не просити ШІ старатися більше.
- Кількість ручних виправлень. Якщо бухгалтер часто переносить платежі, які система розклала сама, якесь правило хибне. Знайдіть і виправте його.
Де розноска помиляється найчастіше
- Перекази між своїми рахунками виглядають як витрата на одному рахунку і дохід на іншому. Без правила оборот подвоюється.
- Повернення від постачальника — не дохід, а зменшення витрати.
- Передоплата і остаточна оплата одного замовлення мають іти на те саме замовлення, а не стати двома різними доходами.
- Один контрагент — різні статті. Орендодавець виставляє оренду й комунальні послуги одним рахунком. Тут потрібне правило розділу, а не одна стаття.
- Податки й зарплатні платежі краще розносити правилом за реквізитами отримувача. Тексти призначень тут схожі, а помилка дорога.
- Платежі з особистої картки власника за бізнес — без окремої каси вони не потрапляють в облік зовсім.
Чого ШІ в обліку не робить
- Не рахує суми й прибуток. Підсумки, маржу, залишки рахують формули. ШІ може помилитися в арифметиці або вигадати цифру, формула — ні.
- Не змінює проведені операції без людини. Він пропонує статтю, людина підтверджує.
- Не платить. Для обліку системі досить читання виписки.
- Не вигадує дати оплат. Очікувану дату він бере з договору, рахунку або домовленості, записаної в картці замовлення.
Це те саме правило, за яким працює наша ШІ-система управління бізнесом: ціну й гроші рахують формули, а ШІ розбирає вільний текст, читає документи і пише звіти. Детальніше про розподіл ролей — у статті про штучний інтелект в управлінні підприємством.
P&L без ручного зведення
Коли операції розкладені по статтях, P&L — це просто зведення за правилами. Тут немає магії, і саме тому його можна автоматизувати повністю.
Структура P&L для компанії під замовлення
| Рядок | Що входить | Звідки дані |
|---|---|---|
| Виручка | Здані замовлення (акти, накладні) або отримані оплати | Система замовлень, банк |
| Прямі витрати | Матеріали під замовлення, оплата виробничих людей і монтажників, субпідряд, доставка | Закупівлі, облік часу й операцій, банк |
| Валовий прибуток | Виручка мінус прямі витрати | Формула |
| Постійні витрати | Оренда, адміністрація, реклама, транспорт, програми, комісії | Банк, BAS |
| Операційний прибуток | Валовий прибуток мінус постійні витрати | Формула |
| Податки, відсотки за кредитами, амортизація | За вашими правилами | BAS |
| Чистий прибуток | Те, що лишається власнику | Формула |
Касовий метод чи нарахування: як обрати
Касовий метод: дохід — коли гроші прийшли, витрата — коли заплатили. Простий і зрозумілий, бо збігається з банком. Але він спотворює місяці з великими передоплатами: місяць, коли прийшли аванси, виглядає дуже прибутковим, а наступний, коли за ці аванси купували матеріали, — збитковим.
Метод нарахування: дохід — коли роботу здано (акт, накладна), витрата — коли вона виникла, навіть якщо ще не оплачена. Точніше показує, скільки ви заробили на роботі цього місяця, але вимагає даних із бухгалтерії або із системи замовлень.
Пороги рішення:
- замовлення закриваються в межах місяця, передоплати невеликі — для P&L вистачить касового методу;
- замовлення тривають довше місяця або передоплата помітна — P&L за нарахуванням, гроші контролюєте окремим Cash Flow;
- є кредит, інвестор або партнер, якому ви звітуєте, — P&L за нарахуванням.
Для більшості компаній під замовлення робоча схема така: P&L за зданими замовленнями, Cash Flow — за рухом грошей. Тоді обидва звіти чесні, кожен у своєму.
Умовний приклад: P&L монтажної компанії за місяць
Приклад вигаданий, щоб показати логіку, а не галузеві цифри. Монтажна компанія, 20 людей, вентиляція й кондиціювання. Суми в тисячах гривень.
| Рядок | Сума |
|---|---|
| Виручка: здано 6 об’єктів | 1 200 |
| Обладнання й матеріали під об’єкти | 610 |
| Оплата монтажників за об’єкти | 230 |
| Субпідряд (електрика) | 40 |
| Валовий прибуток | 320 |
| Оренда складу й офісу | 45 |
| Адміністрація: керівник, менеджер, бухгалтер | 120 |
| Транспорт і пальне | 40 |
| Реклама | 35 |
| Програми, зв’язок, банк, інше | 25 |
| Операційний прибуток | 55 |
Валовий прибуток — 320 з 1 200, тобто близько 27 відсотків. Операційний — 55, менше 5 відсотків виручки. Компанія в плюсі, але запас тонкий. Одне невдале замовлення з повторними виїздами або неврахованим обладнанням — і місяць закривається в нуль.
Тонка маржа — не виняток. За даними Опендатаботу, 78% українських компаній завершили 2025 рік із прибутком, а в малого бізнесу половина компаній має рентабельність продажів понад 5%. Інша половина працює з меншим запасом. Для таких компаній щомісячний P&L — не формальність, а спосіб помітити проблему до того, як вона з’їсть квартал.
Ще один простий тест для власника — порівняти прибутковість бізнесу з дохідністю депозиту. Якщо ті самі гроші на депозиті дали б більше, ніж бізнес за рік, бізнес має пояснити, навіщо в нього вкладати час і ризик (Економічна правда). Порахувати це можна лише тоді, коли P&L за рік зібраний чесно, без змішування особистих і бізнесових грошей.
P&L по замовленнях: де ховається прибуток
Загальний P&L із прикладу не каже, яке з шести замовлень потягнуло прибуток униз. Відповідь дає P&L по замовленнях: виручка замовлення мінус його матеріали, робота людей і субпідряд. Припустімо, п’ять об’єктів дали валовий прибуток у межах звичного, а шостий — нуль, бо монтажники їздили туди тричі. Без розрізу власник побачить лише «тонкий місяць». З розрізом — конкретний об’єкт і конкретну причину.
Для такого звіту потрібні дві речі, яких немає в банку. Перша — закупівлі, прив’язані до замовлення. Друга — робота людей по замовленнях. У системі, яку ми зробили для Saloy, нашої компанії з виробництва на верстатах з ЧПК, виплати рахуються за операціями, а майстер запускає таймер командою в боті, тож видно реальний час на операцію. Прибуток власника рахує система, а бачить його лише власник. Як це будували, — у кейсі власної системи управління, а про час по замовленнях — у статті про систему обліку робочого часу.
План і факт: на що реагувати
Якщо у вас є бюджет, система порівнює з ним факт по кожній статті. Головна помилка — підсвічувати всі відхилення. Через місяць такий звіт перестають читати. Ставте подвійний поріг: відхилення помітне у відсотках і водночас суттєве в гривнях. Перевитрата вдвічі на статті «канцтовари» не варта уваги власника. Перевитрата на десяту частину на матеріалах — варта. Як скласти сам план із даних замовлень, ми розібрали в статті про автоматизацію бізнес планування.
Cash Flow і касовий розрив за кілька тижнів наперед
P&L відповідає на питання про минулий місяць. Cash Flow — на питання про наступні тижні. Для власника компанії під замовлення другий часто важливіший.
Факт і прогноз — два різні звіти
Фактичний Cash Flow будується з виписок: що прийшло, що пішло, скільки лишилось. Його ділять на три частини:
- операційна — оплати клієнтів, постачальники, зарплата, податки, оренда;
- інвестиційна — купівля обладнання, авто, ремонт приміщення;
- фінансова — кредити, лізинг, позики, внесення і виведення грошей власником.
Такий поділ одразу показує, звідки гроші. Якщо операційна частина в мінусі, а залишок тримається на кредиті чи грошах власника, бізнес сам себе не годує, хоч би що показував P&L.
Прогнозний Cash Flow відповідає на інше питання: що буде із залишком через 4, 8, 13 тижнів. Це вже не облік, а інструмент рішень.
13-тижневий прогноз: як побудувати
Тринадцять тижнів — це квартал, розбитий на тижні. Тижневий крок показує тиждень, у який рахунок може спорожніти, хоча в помісячному звіті його не видно (Finmap, гайд з 13-тижневого прогнозу). Порядок такий:
- Початковий залишок — реальні гроші на всіх рахунках і в касі сьогодні, а не розрахункова цифра.
- Надходження по тижнях — неоплачені рахунки з датами, етапні оплати за договорами, передоплати за вже підписаними замовленнями. Угоди, які ще не підписані, у базовий прогноз не ставте.
- Постійні платежі — зарплата за датами виплат, податки, оренда, лізинг, кредити, підписки.
- Змінні платежі — погоджені заявки на оплату постачальникам і закупівлі під підтверджені замовлення.
- Залишок на кінець тижня — початок тижня плюс надходження мінус платежі. Він стає початком наступного тижня.
- Щотижневе оновлення — факт замінює прогноз, минулий тиждень випадає, додається новий. Причини розбіжностей записуються.
Найкрихкіший крок — шостий. У таблиці одне пропущене оновлення робить неправильними всі наступні тижні. Саме цей крок найбільше варто віддати системі.
Поправка на те, як клієнти платять насправді
Прогноз за датами з договорів завжди оптимістичний. Клієнти платять пізніше. Система знає історію кожного клієнта і може це врахувати.
Як порахувати: середня затримка клієнта = сума днів затримки за останніми рахунками ÷ кількість рахунків. Умовний приклад: клієнт оплатив чотири рахунки із затримкою 5, 12, 0 і 15 днів. Сума — 32 дні, середня затримка — 8 днів. У прогнозі його наступна оплата ставиться не на дату з договору, а на 8 днів пізніше. Для нового клієнта без історії беріть середню затримку по всіх клієнтах.
Поверх базового прогнозу варто тримати стресовий сценарій. Наприклад, найбільший боржник затримує оплату на місяць, а всі інші — на тиждень. Якщо навіть у стресовому сценарії залишок не падає нижче мінімуму, запас грошей достатній.
Поріг тривоги і що робити, коли він спрацював
Мінімальний залишок рахуйте не «на око». Візьміть обов’язкові платежі, які не можна перенести: зарплата, податки, оренда, кредит. Мінімальний залишок — це їхня сума на найближчі два-чотири тижні. Порада з тієї ж статті Економічної правди: вести платіжний календар на 2–4 тижні наперед і тримати резерв на 1–2 місяці постійних витрат.
Коли прогноз на будь-якому тижні падає нижче мінімуму, власник отримує повідомлення. Умовний приклад тексту: «На тижні 7 прогнозний залишок нижче мінімуму. Причина: оплата постачальнику обладнання збігається з тижнем, коли двоє клієнтів, за історією, платять із затримкою». Повідомлення має називати причину, а не лише цифру.
Що робити, маючи кілька тижнів запасу:
- виставити рахунки на етапні оплати за роботу, яку вже можна закрити;
- нагадати боржникам заздалегідь, а не після прострочки;
- домовитися з постачальником про перенесення платежу, поки це ще прохання, а не прострочка;
- перенести некритичні закупівлі й витрати;
- підготувати овердрафт або кредитну лінію, поки банк бачить здоровий бізнес.
За три дні до розриву з цього списку лишається хіба що прохання до постачальника, і вже з позиції боржника.
Звіт власника на одну сторінку
Управлінський звіт — не підручник з фінансів. Якщо він не вміщується на одну сторінку або один екран телефона, його не читатимуть регулярно. Усе, що потрібно в деталях, лишається в системі за одним натисканням.
Що входить у звіт
- Виручка за місяць і відхилення від плану.
- Валовий прибуток і його частка у виручці — чи заробляємо на самих замовленнях.
- Операційний прибуток — чи заробляє бізнес після всіх постійних витрат.
- Гроші зараз — на всіх рахунках і в касі разом.
- Прогноз залишку на 4 і 13 тижнів і найнижча точка з датою.
- Борги клієнтів — усього, прострочені, п’ять найбільших боржників.
- Три найбільші відхилення витрат від плану або від минулого місяця.
- Два-три речення від ШІ: що змінилося і чому — з посиланням на конкретні цифри й операції.
Що туди не входить
Деталізація за кожним платежем, зарплати поіменно, сирі таблиці, повна аналітика по клієнтах. Це все доступно в системі. Звіт — дайджест для рішення, а не архів.
Коли звіт приходить і хто його бачить
Тут чесне застереження. Остаточний P&L за місяць неможливо отримати о дев’ятій ранку першого числа. Частина актів підписується пізніше, банківські комісії й рахунки постачальників приходять із затримкою, бухгалтерія закриває місяць не одразу. Робоча схема така:
- щопонеділка — Cash Flow: залишок, надходження й платежі тижня, прогноз;
- на початку місяця — попередній P&L з позначкою, яких даних ще бракує;
- після закриття місяця бухгалтерією — остаточний P&L і відхилення від попереднього.
У нашій ШІ-системі управління бізнесом звіти приходять у Telegram, а що саме бачить кожна людина, визначають ролі. Прибуток бачить лише власник, як у системі Saloy.
Чого ШІ у звіті робити не можна
ШІ пише текст звіту, але причини він бере лише з даних. Добре: «витрати на пальне зросли, бо в жовтні шість виїздів на віддалені об’єкти проти двох у вересні». Погано: «витрати зросли через загальне подорожчання», якщо в даних цього немає. Кожне твердження в тексті має вести до конкретних операцій або замовлень. Інакше власник перестане довіряти звіту після першої вигаданої причини.
Готовий сервіс чи система під процес: як обрати
Універсальної відповіді немає. Є ознаки, за якими вибір стає очевидним.
Порівняння варіантів
| Варіант | Коли підходить | Сильні сторони | Обмеження |
|---|---|---|---|
| Excel або Google Sheets | Один банк, мало платежів, власник рахує сам | Безкоштовно, гнучко | Ручне введення, помилки, прогноз тримається на людині |
| Бухгалтерська програма (BAS, онлайн-бухгалтерія) | Облік для податкової, первинні документи | Документи й звітність в одному місці | Не показує прибуток по замовленнях і прогноз грошей у зручному для власника вигляді |
| Готовий сервіс управлінського обліку, наприклад Finmap | Типова структура, банки з інтеграцією | Швидкий старт, P&L і Cash Flow з коробки, тарифи від $25 на місяць | Не знає ваших замовлень, етапів і виплат за операції; частину даних вносите вручну |
| Система під процес | Робота під замовлення, кілька джерел даних, потрібен прибуток по замовленнях | Облік виходить як побічний продукт роботи з замовленнями | Потрібен опис процесу; запуск займає 2–4 тижні |
Для орієнтиру щодо готових сервісів. У Finmap станом на жовтень 2026 року тариф Lite коштує $25 на місяць: дві банківські інтеграції, P&L і Cash Flow. Pro — $45 на місяць: до 15 інтеграцій і управлінський баланс. Advanced — $85 на місяць: до 100 інтеграцій. В усіх тарифах є ШІ-агент з лімітом запитів і сім днів безкоштовного тесту (тарифи Finmap). Перед вибором перевірте, чи підтримує сервіс саме ваші банки, і порахуйте, скільки даних усе одно доведеться вносити руками.
Коли досить готового сервісу
- один-два банки, і обидва підтримуються сервісом;
- продаж типовий: товари чи послуги без етапів, передоплат і довгих замовлень;
- прибуток по окремих замовленнях вам не критичний;
- вас влаштовує, що дані зберігаються в хмарі сервісу;
- ви готові вносити частину даних вручну, наприклад нарахування з бухгалтерії.
Коли потрібна система під процес
- ви працюєте під замовлення, і прибуток кожного замовлення важливіший за загальну цифру;
- є ТОВ і кілька ФОП, і потрібен зведений звіт без внутрішніх переказів;
- оплати людям рахуються за операціями чи об’єктами, а не окладом;
- передоплати й етапні оплати визначають, чи вистачить грошей;
- дані мають лишатися на вашому сервері.
У такому випадку облік варто будувати не окремою програмою, а частиною системи, через яку йдуть замовлення. Наша ШІ-система управління бізнесом так і влаштована: заявки, замовлення з етапами, клієнти з реквізитами, документи, оплати, задачі й сповіщення в Telegram. P&L і Cash Flow там — наслідок роботи, а не окреме ручне зведення. Система належить вам: код і дані ваші, ставимо її на ваш сервер або на наш із передачею будь-коли, щодня робимо резервну копію. Якщо сумніваєтеся, що вам ближче, пройдіть короткий тест готова CRM чи своя система.
Бухгалтерія лишається там, де є
BAS чи онлайн-бухгалтерія нікуди не дінуться, і міняти їх не треба. Управлінський облік читає з них дані, а бухгалтер працює у звичному середовищі. Щоб два обліки не розійшлися, домовтеся про одне джерело правди для кожного типу даних:
- рух грошей — банк, однаково для обох обліків;
- нарахування зарплати, податків, амортизації — бухгалтерія;
- замовлення, передоплати, обіцяні дати оплат — система замовлень.
Раз на місяць система порівнює підсумки обох обліків. Розбіжність, яку не пояснюють метод обліку чи відомі статті, позначається для перевірки. Так розходження не накопичуються роками, а розбираються, поки свіжі.
Скільки коштує ручний облік: як порахувати
Формула: вартість ручного обліку за місяць = години на збір і зведення × вартість години людини. Вартість години = місячна оплата з податками ÷ робочі години на місяць.
Умовний приклад. Фінансист витрачає 8 годин на виписки й імпорт, 14 годин на рознесення платежів, 6 годин на зведення P&L і Cash Flow, 4 години на звіт власнику. Разом 32 години. Його оплата з податками — 40 тисяч гривень на місяць, робочих годин — 168. Година коштує близько 238 гривень. Ручний облік — приблизно 7 600 гривень на місяць тільки за час.
Порахуйте свої цифри. Попросіть людину, яка веде облік, місяць записувати години на кожен крок. Після автоматизації лишається перевірка черги «не розпізнано» і перевірка звіту, а решта часу йде на аналіз.
Але час — не головне. До вартості ручного обліку додайте те, що не видно в годинах: штраф за прострочений податок, переплату постачальнику, яку ніхто не помітив, кредит, узятий терміново й дорожче, ніж міг би. Одна така подія часто коштує більше, ніж місяць ручної роботи.
Коли автоматизувати облік ще рано
- Мало операцій. Один рахунок, кілька десятків платежів на місяць — таблиці з імпортом виписки цілком досить.
- ФОП без працівників. Облік доходу для податку і проста таблиця витрат закривають усі питання.
- Немає списку статей, і ніхто не готовий його затвердити. Програма лише швидше покаже хаос.
- Замовлення не ведуться ніде, крім месенджера. Спочатку наведіть лад у замовленнях і оплатах, потім будуйте фінансові звіти. Почати можна з автоматизації бізнес процесів, що дають гроші найшвидше.
- Велика частина розрахунків готівкою не фіксується. Програма покаже акуратну, але неправдиву картину.
Як впровадити програму для обліку бізнесу: кроки й помилки
Послідовність кроків
- Список джерел даних. Власник і бухгалтер. Усі банки й рахунки, усі ФОП, каса, бухгалтерська програма, місце, де ведуться замовлення й заявки на оплату.
- Список статей. Власник і бухгалтер. 15–30 статей з прикладами платежів для кожної і правилами для спірних випадків.
- Правила й навчальний прогін. Відповідальний за облік. Розкладіть платежі за два-три минулі місяці і порівняйте з P&L, який збирали вручну. Кожну розбіжність поясніть.
- Підключення банків і бухгалтерії. Тільки читання. Де немає API — файл виписки за розкладом.
- Перший звіт. Фактичні P&L і Cash Flow. Прогноз додавайте, коли факт збігається з банком.
- Паралельна робота. Два тижні нова система працює поруч зі старим способом. Так влаштований і наш запуск.
- Ритм. Хто і до коли розбирає чергу «не розпізнано», коли приходить тижневий Cash Flow, коли — місячний P&L.
У нас це виглядає так. Розмова й демо — 30 хвилин, безкоштовно, на робочій системі з вигаданими даними. Опис процесу — тиждень. Перша робоча версія — за кілька днів, уся система — за 2–4 тижні, модулі додаються по одному.
Чекліст перед запуском
- є повний список рахунків у всіх банках і всіх ФОП;
- затверджено список статей з прикладами;
- є правило для переказів між своїми рахунками;
- призначено відповідального за чергу «не розпізнано» і строк розбору;
- визначено мінімальний залишок для тривоги;
- вирішено, хто бачить прибуток, а хто — лише свої замовлення;
- налаштовано резервні копії і контроль версій.
Типові помилки впровадження
Купили сервіс без плану інтеграцій. Сервіс — це інтерфейс. Перед покупкою складіть список джерел і перевірте кожне: підтримується чи ні, і хто вноситиме те, що не підтримується.
Не налаштували статті. ШІ не знає, куди класти платежі, і кладе в «Інше». Лікується списком статей і правилами, а не заміною програми.
Управлінський облік розходиться з бухгалтерським, і ніхто не знає чому. Без щомісячної звірки власник за пів року перестає вірити обом звітам. Одне джерело правди для кожного типу даних і звірка підсумків щомісяця.
Перенесли старі розрахунки без звірки. Стара таблиця теж може помилятися. Коли ми переносили в систему розрахунок ферм для виробника металоконструкцій з Excel-книги на 104 аркуші, то звірили результати на контрольних прикладах — збіглося до копійки. Але в самому Excel знайшли помилки: для кроку ферм 4,25 м таблиця видавала #Н/Д, у кількох місцях рахувала неточно. Ми не виправляли мовчки, а передали інженеру. Для фінансових таблиць правило те саме: розбіжність зі старим звітом — привід розібратися, хто з двох помиляється.
Немає резервних копій з першого дня. У системі Saloy одного разу оновлення зі старої копії затерло свіжий модуль, і його відновлювали вручну. Відтоді правило просте: контроль версій і бекапи з першого дня, а не «коли буде що берегти».
Звіт, який ніхто не читає. Десять сторінок графіків щомісяця — гарантія, що через квартал їх ніхто не відкриватиме. Одна сторінка, кілька цифр, причини відхилень.
Що показує система, коли гроші видно по замовленнях
У Saloy система вже в перші тижні показала речі, яких не було видно в загальних цифрах. Великі замовлення приходили дзвінками, а не з сайту. Одне замовлення програли через безкоштовні візуалізації без обмежень — звідси рішення про передоплату й ліміт правок. Ще одне — бо вчасно не нагадали клієнту. Це не бухгалтерські висновки, а управлінські, і вони з’являються лише тоді, коли гроші, замовлення й дії людей лежать в одній системі. Більше прикладів того, що варто автоматизувати першим, — у добірці 50 бізнес-процесів для автоматизації за допомогою ШІ.
Часті питання
Чи треба міняти BAS або 1С, щоб мати управлінський облік? Ні. Бухгалтерська програма лишається для податкової і первинних документів. Управлінський облік читає з неї нарахування і підсумки, а бухгалтер працює як раніше. Міграція баз не потрібна.
Чи безпечно давати системі доступ до банку? Для обліку потрібне лише читання виписки, без права на платежі. Не передавайте системі логін і пароль від клієнт-банку — використовуйте токен API або файл виписки. Нашу систему ставимо на ваш сервер або на наш, код і дані належать вам, резервна копія — щодня.
Скільки коштує програма для обліку бізнесу? Готові сервіси коштують від кількох десятків доларів на місяць: у Finmap тарифи від $25 до $85 на місяць (тарифи Finmap). Вартість системи під процес залежить від кількості джерел даних і того, як у вас ідуть замовлення. Її ми називаємо після розмови й опису процесу.
Скільки часу до першого автоматичного звіту? Готовий сервіс можна запустити за кілька днів, але частину даних доведеться вносити вручну. Система під процес: тиждень на опис процесу, перша версія — за кілька днів після нього, уся система — за 2–4 тижні. Перші тижні вона працює паралельно зі старим способом.
Чи підходить це для ФОП? Управлінський облік законом не регулюється, тож його може вести будь-хто. ФОП без працівників і з одним рахунком зазвичай досить таблиці з імпортом виписки. Система потрібна, коли поруч працюють ТОВ і кілька ФОП і власник хоче бачити зведену картину без внутрішніх переказів.
Чи може ChatGPT скласти P&L з виписки? Він може зробити чернетку і пояснити незрозумілі платежі. Але він не бачить ваших замовлень і може вигадати цифру або загубити рядок. Суми мають рахувати формули, а ШІ — допомагати з текстом і класифікацією, яку перевіряє людина.
Якщо у вас виробництво під замовлення, будівництво, монтаж чи сервіс, а P&L і Cash Flow досі збираються вручну з виписок і таблиць, опишіть, як у вас іде одне замовлення від заявки до оплати і звідки зараз беруться цифри для звіту. Покажемо робочу систему на демо за 30 хвилин і чесно скажемо, що вам вигідніше: таблиця, готовий сервіс чи система під ваш процес. Детальніше — ШІ-система управління бізнесом.